Le coût social de la « dette au feu »
Pourquoi ce sont toujours les pauvres qui paient les défauts souverains… et comment les riches s’en tirent.
Les populistes de droite et de gauche jouent avec l’idée de renier la dette publique : la brûler, la congeler, la restructurer de force, la monétiser ou, si on ne le peut, la rembourser dans une autre monnaie – c’est l’idée de la sortie de l’euro, qui est l’horizon ultime, le logiciel caché de ces politiques.
Cette note tente de remettre l’église au milieu du village, en rappelant l’expérience historique des crises de solvabilité des États, avec ou sans défaut souverain, et des défauts souverains, avec ou sans redénomination de la monnaie.
1/ Les crises de la dette publique n’ont rien à voir avec les krachs boursiers, dont les politiques n’ont « rien à cirer », et ils ont raison, car ils ne font que réduire la richesse virtuelle des riches, et ne changent rien à l’économie réelle. Nous aurons des krachs, et ce n’est pas très grave.
2/ Mais quand les États font défaut, ils font reculer le progrès économique et social d’une génération. A 10 ans, 20% de recul de la richesse produite, dans une moyenne historique sur deux siècles, avec des impacts sur les indicateurs sociaux (espérance de vie, mortalité infantile, apport calorique) et les inégalités.
Plus récemment, nous comparons deux pays du Sud de l’Europe qui ont connu des crises souveraines dans les années 2010, avec des tailles, des richesses et des déficits comparables : la Grèce, qui a fait défaut sur sa dette dans un processus politique chaotique qui l’a conduite au bord de la sortie de l’euro, et le Portugal, qui a honoré toutes ses dettes. Les deux ont subi une austérité d’ampleur comparable. Les deux ont été aidés par les institutions européennes, la Grèce trois fois plus en montant. Le pouvoir d’achat des ménages grecs a perdu 35% au creux de la crise et est aujourd’hui encore 15% en dessous de celui de 2009. Celui des ménages portugais a baissé initialement de 9%, mais se trouve aujourd’hui 18% au-dessus du niveau d’avant crise. De surcroit, les inégalités se sont accrues en Grèce, et réduites au Portugal, aussi bien en revenus qu’en patrimoines, et cela se mesure aussi bien sur le décrochage des plus pauvres, sur les écarts interdéciles que sur l’évolution du 1% des plus favorisés.
3/ Car le défaut de l’État, ce sont les pauvres qui le paient. Pourquoi ? Nous essayons de le documenter en analysant les processus à l’œuvre (mécanismes politiques, enchainements financiers, sensibilité des revenus, composition des patrimoines, mobilité du capital) sur les deux plus grands défauts contemporains : la Grèce, qui a fait défaut sans in fine changer de monnaie, et l’Argentine, qui a enchainé défauts, redénomination et dévaluations – ce qui ne fait qu’aggraver les effets.
4/ Qu’en est-il de la France ? Elle a un sérieux problème de comptes publics, ce qui explique que les taux d’intérêt de sa dette incorporent un risque de défaut d’environ 1 chance sur 5, à mi-chemin du point où les gouvernements européens ont préféré prendre la fuite, ou comme environ 18 mois avant le démarrage de la crise grecque. Mais en même temps, contrairement à la Grèce ou au Portugal, il n’y a que l’État qui est en déficit ; le pays ne l’est pas ; la contrepartie de l’excès de déficit est un excès d’épargne, qui vient des revenus distribués en excès, et la contrepartie de la dette se retrouve dans des patrimoines plus élevés. La France n’est donc pas un client pour le FMI, et ses problèmes doivent être réglés entre Français, sans une assistance internationale qui serait douteuse au regard de notre taille. Le seul problème est donc le déni de la classe politique traditionnelle, et la tentation du populisme. Mais au moment où la rigueur s’imposera, elle sera relativement moins douloureuse qu’ailleurs. Les marchés ayant encore une vue à moyen terme de la situation française, le risque de crise souveraine ne devrait se manifester qu’après la présidentielle.
5/ Pour terminer, et illustrer les enchainements qui se produiraient si la France paraissait écouter les sirènes de ceux qui veulent effacer ou monétiser la dette, nous publions un petit « guide de survie financière au temps des populismes », qui résume comment les plus informés prévoient de se protéger, ou l’ont déjà fait. Une sorte de « vade-mecum » en 15 préceptes, appliqué au fur et à mesure que la crise s’approfondirait : « Des OAT, point n’achèteras » ; « L’assurance-vie, tu limiteras » ; « Qu’au Luxembourg, tu ne l’auras » ; « Les banques en France, tu réduiras » ; « Des billets, sous le matelas, tu mettras » ; « Quelques actifs réels, tu achèteras » ; « Bijoutier, tu deviendras » ; « L’immobilier, tu subiras » ; « En multinationales, tu investiras » ; « La redénomination, tu prépareras » ; « Le lieu des contrats, tu regarderas » ; « Tes partenaires, tu évalueras » ; « Des avocats, tu embaucheras » ; « Ton entreprise, peut-être tu déplaceras » ; « Si trop riche, tu t’expatrieras ».
Ce n’est là, de notre point de vue, que la description d’enchainements, dont il est probable et souhaitable qu’ils ne se produisent pas. Mais tout une industrie y travaille, pour le cas où…
« Everything will be okay, in the end….
If it’s not okay, it’s not the end…… »
John Lennon, ou mon prof de yoga
Les populistes aiment jouer avec le défaut de l’État : mettre la dette « au feu », la « brûler », disent les plus avides de références historiques, de Philippe le bel aux grands jours de la commune de Paris, à un vieux peuple qui se souvient que les autodafés de dette s’accompagnent parfois de ceux des créanciers honnis. La « congeler », préfèrent-ils, ou la « restructurer » quand ils veulent perdre le débat dans la sinuosité d’arguments techniques incompréhensibles, pour créer de la confusion et du relativisme, comme les marchands de tabac ou le professeur Raoult. Ou la rembourser dans une autre monnaie, ce qui est une autre forme de défaut ; ils ne parlent plus de sortir de l’euro, car cela fait peur aux gens, mais c’est la conséquence de leur projet, l’horizon caché qui en nourrit le logiciel. Ou « monétiser » la dette, même s’ils n’utilisent pas le mot car les gens ont en tête les inconvénients de la « planche à billets » ; mais c’est de cela qu’il s’agit quand Jerôme Bardella et Jean-Philippe Tanguy proposent que la banque centrale rachète les titres de dette de l’État français[i],pour en faire baisser le cout ; ou quand Jean-Luc Mélenchon, en réponse à une note Terra Nova de 2022, théorise sa position du chantage à la « human bomb », menaçant l’Europe d’une catastrophe financière si elle ne nous finance pas[ii].
Certes, le rassemblement national a atténué son discours au fur et à mesure qu’il se rapproche du pouvoir ; il ne parle plus de sortir de l’Union, mais seulement de lui désobéir ; plus de sortir de l’euro, mais seulement de monétiser les déficits, comme si nos partenaires n’avaient d’autre choix que de l’accepter. Jean-Luc Mélenchon, qui n’a pas les mêmes contraintes, a plutôt tendance à enflammer son discours populiste, même si ses soutiens s’efforcent de perdre le débat dans des considérations techniques. Peu importe, car les programmes n’ont pas changé, et qu’ils emmènent l’un et l’autre, plus ou moins rapidement, à une crise de la dette et une confrontation avec les institutions européennes, qui leur posera la question de se soumettre ou de sortir de l’euro.
Le plus ennuyeux est que ces propositions contaminent parfois les partis « de gouvernement ».
Le négociateur socialiste du programme de la Nupes, qui n’avait en 2022 que le droit de mettre des astérisques sur le programme de LFI pour marquer les propositions qui ne recueillaient pas l’assentiment du parti socialiste, a bien pensé à le faire sur l’interdiction de la corrida, mais oublié de mettre ne fût-ce qu’une réserve d’interprétation sur « l’audit citoyen de la dette publique » pour en déterminer la « part odieuse » (concept de droit international pour justifier l ‘annulation de la dette de dictatures quand le dictateur est parti avec la caisse), qui laissait clairement entendre que quelque soviet devait s’instituer pour déterminer quelle part de la dette il avait envie de renier.
Des personnalités comme Philippe Brun, ou une députée centriste (Jacqueline Maquet) ont explicitement évoqué la possibilité de l’annulation de la dette Covid. Une sénatrice centriste, Sylvie Vermillet, a cosigné un rapport avec un sénateur communiste, Eric Boquet, reprenant la théorie que le circuit de financement du Trésor devrait redevenir plus administré, avec des banques contraintes de souscrire des obligations d’Etat perpétuelles, ce qui est une autre forme de monétisation, surtout si ces banques doivent se refinancer à la banque centrale. Même si toutes ces idées ne mentionnent pas expressément d’exercer une contrainte sur la politique de création monétaire que la banque centrale décide aujourd’hui de façon indépendante, elles laissent trainer dans le débat public l’idée que des décisions françaises pourraient « résoudre sans douleur » le problème de la dette, par l’inventivité financière, en s’imposant aux institutions monétaires ou aux marchés financiers.
On voit même des banquiers d’affaires, spécialistes de la restructuration de dette souveraine, tremper un doigt de pied dans le bain de la politique pour tenter un avenir plus médiatique ou démarcher de nouveaux clients. Ils sont très respectables, et c’est un très beau métier intellectuel, utile aux pays désespérés, très profitable, ce qui est parfaitement légitime, car les clients sont des adultes consentants. Mais il faut prendre leurs encouragements avec un grain de scepticisme, car ils sont comme les avocats de droit pénal ; à la fin, ils encaissent leurs honoraires, et c’est le client qui va en prison, et tout le monde est content si c’est pour moins longtemps que prévu. De la même façon, quand il y a des crises souveraines, ce sont les peuples qui paient les pots cassés. Ces conseillers sont donc utiles et respectables, mais il vaut mieux se mettre en l’état de se passer de leurs services.
Bref, un certain nombre d’idées simples et de bon sens sont en train de se perdre, alors qu’elles s’étaient formées sur une longue expérience historique.
La plus absolue est que l’Etat doit garder son crédit, et que le perdre est une catastrophe. Un défaut de l’Etat français ne s’est pas produit depuis la faillite des deux tiers en 1799. Pour attendre avec gourmandise que se lèvent les « orages désirés » du défaut souverain, il faut en ignorer les conséquences. Cela suppose soit beaucoup d’inculture économique, dont ne manquent pas les populistes de droite, soit la certitude de ne jamais être testé par le pouvoir, qui est le confort des populistes de gauche. Car la première chose que fait un gouvernement quand il arrive au pouvoir, c’est de promettre d’honorer la dette ; parfois, il n’y arrive pas. Mais un défaut est toujours contraint, jamais recherché, encore moins désiré.
La deuxième idée de bon sens qui se perd, c’est que la planche à billets (« monétiser les déficits ») provoque inflation et dévaluations. Le professeur de finance à la London business school, Quentin Vanderweyer, vient d’en rappeler[iii] 66 épisodes historiques particulièrement marquants sur tous les continents, de la Rome du IIIe siècle à la Chine des Song jusqu’au Zimbabwe de Robert Mugabe, en passant par la France par Philippe le Bel, John Law et les assignats révolutionnaires. Il peut y avoir des exceptions, la situation du Covid en était une, ou des cas où une bouffée d’inflation peut être préférable à un effondrement économique ou financier. Mais c’est une décision que les démocraties libérales ont remise entre les mains de banques centrales indépendantes, qui décident de la quantité de monnaie à créer en fonction des besoins de l’économie. C’est un débat légitime à ouvrir entre experts, à trancher par la banque centrale, il peut même y avoir un débat sur les contours exacts du mandat à donner à la banque centrale, mais la quantité de monnaie à créer n’est pas un sujet de campagne.
Dans une démocratie, on demande au peuple comment on répartit les charges et les bénéfices publics, comment on s’organise pour créer les conditions pour accroitre le gâteau, et comment on se répartit le gâteau. Mais on ne demande pas aux gens quelle taille ils aimeraient qu’ait le gâteau. On ne fait pas de referendum pour savoir s’ils veulent plus ou moins d’argent. Car la réponse, on la connait d’avance. Ce sur quoi on vote, ce sont les voies et les moyens.
Et encore plus en Europe, où 21 démocraties se partagent une seule monnaie, et où aucune ne peut exiger à son seul profit le détournement de l’actif commun.
L’objet de cette note est donc de remettre l’église au milieu du village, en rappelant l’expérience historique des crises de solvabilité des Etats, avec ou sans défaut souverain (le premier cas est bien pire), et de défauts souverains avec ou sans redénomination de la monnaie (avec est en général pire).
On voit bien monter la colère du peuple français contre la rigueur nécessaire après une décennie de distribution d’allègements fiscaux qui ont accru les inégalités, en même temps qu’elles dégradaient la solvabilité de l’Etat. On comprend l’exaspération contre la vulgarité de l’argent-roi, les prétentions des oligarques à influencer l’opinion, et donc l’envie d’envoyer tout cela, et les marchés financiers avec, dans le décor. « Rien à cirer ».
Mais les crises sur les dettes d’Etat n’ont pas du tout le même effet que les crises boursières, qui ont peu d’impact et sont payées par les riches. Elles font reculer d’une génération le progrès économique et social, dans l’Etat qui fait défaut. Et elles accroissent encore les inégalités, car elles sont payées par les pauvres, alors que les riches, eux, naviguent et arrivent à s’en sortir.
1/ Les crises souveraines n’ont rien à voir avec les « krachs », qui n’affectent que le patrimoine virtuel des riches. Elles ralentissent ou interrompent l’économie réelle.
L’hebdomadaire L’Express vient de consacrer un numéro sur la menace sur la dette française avec une couverture représentant Paris sous l’orage et le titre « KRACH-le jour d’après ». Cette comparaison est très inexacte, et très en dessous de la réalité. La crise souveraine n’est pas un retournement subit des marchés qui ne détruit qu’une richesse de papier. Elle est une perte de confiance durable dans la signature de l’État qui force à interrompre, ou restreindre drastiquement, les services collectifs et les revenus des gens.
Les marchés financiers, on le sait, sont sujets aux comportements grégaires, sensibles aux effets de mimétisme, oublieux de l’histoire longue, infestés de biais de surconfiance et de négligence des risques extrêmes (tail risk), et souvent opérés par des agents qui créent au détriment de leurs mandants des asymétries de risques (pile nous gagnons, face tu perds).
Pour y gagner de l’argent, il ne sert à rien d’avoir raison « à terme », puisque le marché peut persister dans (ce que vous croyez être) son erreur plus de temps qu’il ne vous en faut pour perdre votre mise. Il vaut mieux anticiper un tout petit peu ses préférences et ses mouvements d’humeur, c’est-à-dire le glissement de l’opinion, ou plutôt de l’opinion d’une opinion, car il fonctionne comme le concours de beauté de Keynes, où le problème n’est pas de savoir qui vous pensez être la plus belle, mais qui vous pensez que les autres penseront qu’elle est la plus belle. Et que les autres penseront que les autres penseront, et ainsi de suite….
Il n’est donc pas étonnant que s’y produisent périodiquement des bulles spéculatives, qui fonctionnent comme ce que Schiller appelait des « schéma de Ponzi naturels » ; pas besoin de brigand ni d’illégalité, pas de Madoff à emprisonner, juste des acheteurs qui regardent les performances passées et des malins, ou des chanceux, qui sortent à temps.
Quand ces bulles explosent, la richesse diminue, ou plutôt une fausse richesse s’efface, mais cela ne touche que les gens qui possèdent cette richesse. C’est-à-dire surtout les possédants.
Faut-il craindre « les krachs » ?
Cela est particulièrement vrai pour les actions, et particulièrement pour la France. En France, où la retraite est organisée par répartition, les krachs ne changent pas grand-chose à la vie des « vrais gens ».
D’abord parce que les entreprises cotées appartiennent majoritairement à des acteurs étrangers : 54% pour toutes les actions cotées sur Euronext, 50% pour le Cac40[iv].
Ensuite parce que le patrimoine financier des ménages français est extraordinairement concentré. Le « Top 5% » possède près de 50% du patrimoine financier total, et le Top 10%, 64%[v]. Mais cela inclut les comptes sur livrets et les dépôts bancaires. La concentration est donc beaucoup plus forte sur le patrimoine financier à long terme (actions, obligations, fonds), encore plus sur les seules actions, et encore plus sur les actions non cotées. La BCE publie des « distributionnal wealth accounts » par déciles qui permettent de calculer que 74% des fonds de placement sont détenus par le Top 10%, beaucoup plus bien sûr pour les actions cotées détenues directement, et encore plus pour les actions non cotées.
Au total, on peut estimer que le cout d’un krach boursier est porté à plus de 80% par le décile supérieur de patrimoine, et essentiellement par le Top 5% des épargnants.
Il n’y a donc en France, contrairement aux Etats-Unis[vi], presque pas d’« effet Pigou ». La baisse des actifs boursiers n’entraine qu’une baisse très marginale de la consommation. Parce qu’elle ne change rien aux retraites, et parce qu’elle est concentrée sur les ménages qui ont la moins forte propension à faire varier leur consommation en fonction de leur niveau de richesse (leur richesse ne « ruisselle » pas), la baisse de la bourse n’a pas d’effet direct sur l’économie. Les mécanismes de transmission des crises ne passent pas par l’effet de richesse, mais par le crédit et les banques.
C’est pour cela que nous avons pu encaisser des krachs boursiers massifs sans impact sur l’économie réelle. En 1987, la bourse baisse de 40% de mars à décembre, et la croissance ainsi que la consommation des ménages… accélèrent en 1988. Entre 2001 et 2003, le CAC 40 baisse de 65% sur deux ans et demi, et la croissance française ne s’interrompt pas, juste un peu ralentie par les effets du 11 Septembre et du ralentissement mondial.
En 2008 et dans les années suivantes, l’histoire est différente, mais c’est parce que le nœud de la crise ne vient pas d’une correction boursière, mais d’une maladie du système bancaire, puis d’une mise en cause de la solvabilité des Etats. Nous y reviendrons.
Ces constats permettent d’être relativement optimistes, dans un contexte français, non pas sur les marchés financiers, mais sur leur capacité à impacter durablement l’économie par leurs mouvements prévisibles. Il y aura des krachs. Mais le krach obligataire a déjà été absorbé, le krach probable des actions ne fera perdre qu’aux riches, et le krach immobilier est un mécanisme à mèche lente qui se produit dans un environnement maitrisé.
Le krach obligataire a déjà eu lieu, puisque les taux « sans risques » sont remontés de 1% à plus de 4%, et que la valeur des obligations s’ajuste à la baisse, mécaniquement et immédiatement, dès que les taux montent, jusqu’à ce que les obligations anciennes rapportent les mêmes taux que les obligations nouvellement émises. Par exemple, quand les taux montent de 1 à 4%, la valeur d’une obligation in fine à 10 ans perd 25%.
Le stock de titres de dette émis par des résidents français était en 2021 de l’ordre de 4500 Mds€[vii], en nominal, pour un peu plus de la moitié des administrations publiques, pour le reste des entreprises et des banques. Cette dette est détenue à peu près moitié/moitié entre résidents et non-résidents ; si on suppose qu’il n’y a pas de différence de durée résiduelle entre les deux catégories, ces obligations ont une maturité moyenne de 7,5 ans[viii]. Sur une obligation in fine de cette durée, une augmentation de trois points des taux représente une baisse de valeur d’un peu moins de 20%.
Un ajustement de valeur (théorique) de plusieurs centaines de milliards d’euros a donc déjà été absorbé, partagé entre non-résidents (retraités étrangers, épargnants étrangers, banques centrales) et résidents (fonds propres des banques et des assurances, sicav obligataires, assurance vie). Il n’a pas déstabilisé le système, même s’il y a un point d’attention sur l’assurance-vie en euros (risque que le rendement des fonds en euros, qui « moyennise » plusieurs générations d’obligations, devienne tellement plus faible que les émissions d’obligations nouvelles qu’il conduise les souscripteurs à dénouer leurs contrats pour souscrire des obligations nouvelles). Car il ne concerne que la valeur du stock d’obligation « à la revente », et ne change rien au coupon que reçoivent les investisseurs, ni à la date à laquelle ils sont remboursés du principal.
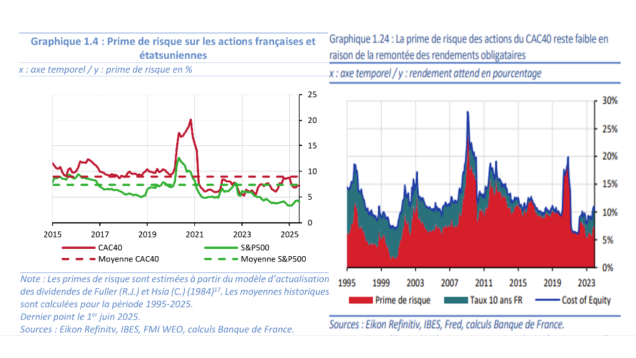
L’ajustement de valeur est probablement devant nous pour les actions, car leur valorisation s’écarte de celle des obligations, même quand on tient compte de la hausse des résultats anticipés, ce qui reflète une baisse de la prime de risque de marché et traduit en général une forme de complaisance du marché, qui aboutit à des corrections.
Les rapports sur la stabilité financière de 2023 et de juin 2025 de la Banque de France évaluent les primes de risques implicites par rapport aux consensus de résultats et de dividendes futurs, et note que les primes de risque, sur le marché américain mais aussi sur le marché français, sont historiquement basses, situation qui s’est déjà produite en 1987 et en 1999 et a conduit à un ajustement violent. Depuis juin 2025, pour une bourse stable, les perspectives ont été assombries par la guerre en Iran et dans le Golfe persique. On peut donc être pessimiste, même s’il est impossible de prévoir le moment du retournement.
Mais même si la bourse de Paris baissait de 50%, l’impact macroéconomique serait limité. Appliqué à 3000 Mds€ de capitalisation, il correspondrait à 1500 Mds€ de perte de valeur théorique, dont la moitié, 750 Mds€, supportée par des résidents, ce qui est énorme en proportion du PIB (25%). Mais c’est une valeur théorique : les résidents concernés resteraient actionnaires de belles entreprises, produisant à peu près les mêmes résultats et les mêmes dividendes. Ils seraient simplement moins riches « en papier », ou pour le jour où ils voudraient vendre ces actions ou fonds d’action pour les dépenser. Réduiraient-ils leur consommation courante ? Certainement pas pour les 5 % à 10 % les plus riches, qui détiennent 80% de ce stock. Quant aux autres, ils subiraient une perte théorique de valeur de 150 Mds€ ; s’ils cherchaient à la recouvrer sur 10 ans en accroissant leur épargne, ils réduiraient leur consommation de 15 Mds€ par an, soit environ 1% de la consommation finale des ménages et 0,5% du PIB.
Tout ceci ne représente que des ordres de grandeur. Mais ils montrent bien pourquoi une catastrophe sur le marché des actions ne représente qu’un hoquet pour l’économie réelle, et pourquoi au début de ce siècle les ménages ont pu totalement ignorer une perte de 65% de valeur boursière.
L’ajustement de l’immobilier aux nouvelles conditions de taux est un sujet de préoccupation plus sérieux, pour plusieurs raisons : parce que c’est un actif essentiel pour 65% des ménages propriétaires ; parce que les gens s’endettent pour les acheter, ce qui crée un effet de levier à la baisse sur les patrimoines ; et parce que les banques sont souvent prises dans les crises immobilières et conduites à réduire le crédit. Nous avions publié en mai 2023 sur ce sujet une note sur ce sujet (« L’immobilier va baisser ; tant mieux ? »[ix]) qui évaluait autour de 20% la baisse de valeur intrinsèque d’un actif immobilier pour une hausse de taux de 3%. Cette estimation a été largement dépassée pour l’immobilier commercial, qui a baissé de plus de 30% en zone euro[x]. En habitation en France, l’ajustement est plus lent, et se caractérise comme prévu par une chute des transactions (le nombre de transactions a d’abord baissé de 35% par rapport à 2021, puis est resté en 2024 et 2025 25% environ au-dessous du niveau de 2021). Mais les prix ont baissé, par rapport à leur pic de 2020/21, de 11% à Paris et de 1 à 9% dans la plupart des grandes villes de province (cf. « statistiques « Meilleursagents »), alors qu’il y a eu 13% d’inflation. Pour autant, le mouvement n’est sans doute pas terminé, car les transactions ne reprennent pas encore et les taux continuent de monter.
Mais ce mouvement, même s’il n’est qu’à mi-chemin, se produit de façon ordonnée. Le taux d’encours douteux dans les bilans des banques françaises n’augmente que modérément, et concerne surtout les créances commerciales. La pratique française de prêter plus largement à taux fixe, et plutôt sur revenus que sur la valeur théorique du bien, permet de jouer un rôle d’amortisseur. Bref, même si la situation est fragile, les propriétaires immobiliers sont un peu dans la même situation que les obligataires d’aujourd’hui, ou les actionnaires s’il y avait un krach : ils ont perdu en valeur papier, et plus que les précédents parce qu’ils ont mis du levier d’endettement, mais ils occupent toujours leurs appartements ou encaissent toujours la rente de leurs loyers.
Donc, les krachs s’absorbent bien, sauf quand ils menacent les banques et les Etats. C’est la leçon que nous avons apprise depuis des décennies, et encore rappelée par la grande crise financière commencée en 2008.
Mais justement, les banques semblent beaucoup plus solides qu’elles ne l’étaient au début du siècle. La règlementation, du moins européenne, a considérablement accru les exigences de capital et de liquidité qui leur sont imposées ; elles s’en plaignent régulièrement, mais c’est cela qui est censé protéger leur solvabilité quand les marchés se retournent brutalement ; que des fonds spéculatifs, ou de LBO, ou immobiliers, fassent faillite, cela n’a pas d’importance, leurs actionnaires perdent leur mise, ils font donc ce qu’ils veulent. Ce qu’on ne peut pas permettre, c’est que les grandes banques soient entrainées dans ce désastre, car elles sont des utilités sociales qui font fonctionner la monnaie et le crédit. Les grandes banques, c’est toute l’idée des réformes des années 2010, doivent donc devenir des business ennuyeux, avec moins de risques et plus de capital.
Cela a plutôt fonctionné jusqu’à présent mais les banques ont mis longtemps à trouver les conditions favorables pour rentabiliser le capital supplémentaire qu’on exigeait d’elles, tout en prenant moins de risques. Or, le nouvel environnement de taux permet précisément cela : le métier de la banque consiste à collecter des dépôts, ce qui coûte 1 à 2% en frais, et à les transformer en prêts plus durables au taux des emprunts sans risque, plus une prime de risque. Il est évident que ce modèle est plus profitable quand les taux sans risque sont à 4% que quand ils sont nuls. En conséquence, la profitabilité des banques redevient normale au regard du capital engagé, et elles ne valent donc plus, comme il y a quelques années, la moitié du capital que leurs actionnaires y ont investi, mais au moins ce qu’ils ont investi. C’est une situation beaucoup plus saine.
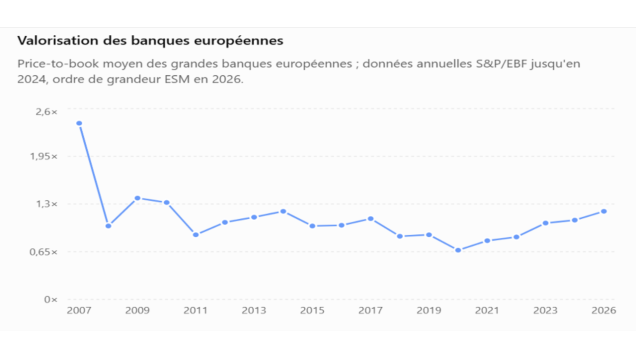
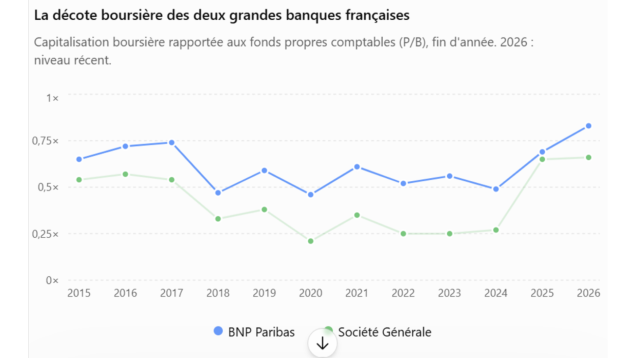
Donc, il y aura sans doute un krach, dans les prochaines années, au moins sur les actions, parce que la prime de risque est basse, mais sans impact significatif sur l’économie réelle et les banques ; s’il avait un impact, les banques ont des moyens d’y faire face ; et même si elles devaient avoir besoin de lever plus de moyens, elles pourraient le faire, car elles savent à nouveau rentabiliser le capital. Ceci est vrai particulièrement pour la France et l’Europe.
Ce qui doit nous décontracter sur les krachs, c’est qu’ils n’affectent que la richesse de papier (une action vaut-elle 15 ou 25 fois ses résultats, une obligation 25 ou 35 fois son coupon, un appartement 25 ou 35 fois son loyer ?), de gens dont elle ne change rien aux revenus (les loyers, les dividendes, les coupons) et qui de surcroit n’ont pas besoin de ces revenus pour vivre.
Une crise souveraine est totalement différente, car elle a des effets immédiats sur l’économie réelle.
Les mécanismes de ces enchainements sont bien connus et très souvent commentés.
Quand les Etats ne maitrisent pas leur dette, parce qu’ils ont trop de déficit, la prime de risque sur les obligations qu’ils émettent augmente, ce qui accroit encore le déficit, et donc les taux. Le gouvernement concerné essaie de briser ce cercle vicieux par des mesures d’austérité, qui réduisent l’activité et pèsent sur toute la population, comme on l’a vu en Espagne ou au Portugal dans les années 2010, quand ils ont dû entrer dans une austérité assez sérieuse pour briser la spirale. Mais ils l’ont fait.. Pour ne pas arriver au point où plus personne, à n’importe quel prix, ne finance l’Etat menacé, de sorte qu’il ne peut plus payer ses dépenses courantes, les salaires des fonctionnaires, les retraites des pensionnés. Et à ce point-là, où le gouvernement fait défaut, comme on l’a vu en Grèce, son défaut n’a pas seulement l’impact d’une perte de valeur théorique de ses obligations, sur le marché secondaire, pour les gens qui les revendent : ce sont bien des porteurs de dette qui ne sont pas remboursés, de l’intérêt ou du principal, avec des effets en chaine, notamment sur le patrimoine des épargnants, sur l’effondrement des banques, et sur l’impossibilité de lever auprès de qui que ce soit une dette nouvelle.
C’est le principal risque, aujourd’hui, qui pèse sur l’économie française. il vient de l’Etat. Et ce sont les Etats qui provoquent les crises les plus graves.
2/ Les défauts sur les dettes d’Etat ont TOUJOURS des effets massifs sur l’activité et les revenus. Et ces effets sont payés d’abord par les plus défavorisés.
Les Etats sont censés en temps normal émettre la dette la plus sûre, c’est-à-dire le socle de la hiérarchie des rendements sur la base desquels on calculera la prime de risque exigible sur chaque produit ou chaque émetteur. Mais ils font parfois faillite. Souvent même, dans l’histoire, pour les Etats les moins sûrs.
Plus précisément, comme ils ne peuvent pas être « mis en liquidation », ils font défaut, c’est-à-dire qu’ils renient leur dette. Ils peuvent la renier complètement ou partiellement, comme la dernière fois que la France a fait défaut, en 1799 : le défaut a alors consisté à renier les deux tiers de la dette (faillite dite « des deux tiers »). Ils peuvent aussi la restructurer, en décalant le remboursement ou en modifiant les taux, mais c’est aussi un défaut sauf à ce que cette restructuration soit acceptée par les souscripteurs, ce qu’ils n’ont pas de raison de faire sauf si on leur apporte des garanties réelles. Ils peuvent aussi changer la dénomination, et rembourser dans une monnaie différente de celle dans laquelle ils avaient emprunté, mais cela également est un défaut, car l’investisseur avait prêté des dollars ou des euros, et aucun contrat ne prévoit qu’on puisse les lui rembourser en pesos ou en francs.
La définition du défaut, toute restructuration qui n’est pas contresignée par l’unanimité ou la majorité contractuelle requise des créanciers, est juridiquement très claire, et c’est d’ailleurs pour cela qu’il y a un marché de l’assurance contre les défauts d’Etat (credit default swaps), avec une prime d’assurance qui correspond à peu près au « spread » de l’obligation. N’importe quel intervenant de marché peut saisir le « determination committee » compétent de l’ISDA (International swap and derivatives association), qui déterminera que la restructuration est non volontaire, et donc l’Etat en défaut, et dans quelle proportion doit jouer l’assurance de la dette.
On sait donc très bien ce qu’est un défaut. Ce n’est pas un sujet de débat, ou de discours politique, ou d’éléments de langage, et c’est encore moins le nom que décide de lui donner le législateur ou l’administration du pays failli. La Grèce, par exemple, a fait en deux siècles sept défauts sur sa dette extérieure, et trois sur sa dette vis-à-vis de ses résidents. L’Allemagne a fait quatre défauts vis-à-vis de l’extérieur (1807,1812,1850, et la période nazie) et un vis-à-vis de ses propres déposants (à la sortie de l’époque nazie). Quant à la France, donc, une seule fois à la fin de la Révolution, et jamais depuis. Le monde a connu des périodes troublées où jusqu’à 30% des pays du monde, surtout des pays émergents, étaient en défaut.[xi
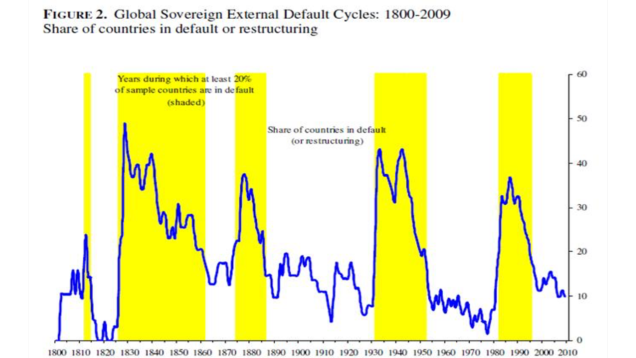
(source : Reinhardt Rogoff « this time is different »)
On peut donc faire des statistiques longues sur les défauts d’Etat et leurs effets économiques, à partir notamment des bases de données de Reinhart et Rogoff. Si leur best-seller (« This time is different ») mélange différentes formes de crises financières, défauts, hyperinflation, crises bancaires, un papier plus récent en 2024 de Carmen Reinhart avec un collègue de Harvard et un autre de Sciences po[xii] fait une analyse statistique très précise des effets économiques et sociaux enregistrés dans 221 cas de défaut sur 200 ans d’histoire. Cette étude est particulièrement intéressante parce qu’elle compare la trajectoire de ces pays avec celles de pays comparables qui n’ont pas fait défaut.
Les conclusions sont extrêmement parlantes :
– Trois ans après le défaut, le PIB par tête du pays qui a fait défaut est inférieur de 8,5 %, en moyenne, à celui des pays comparables qui n’ont pas fait défaut. Un reniement de la dette est toujours suivi par l’hyper-austérité, ne serait-ce que parce que le pays qui recourt au défaut doit équilibrer de façon très rapide, à l’aide internationale près, son déficit primaire.
– Pire, cet effet s’approfondit en général dans le temps, pour atteindre près de 20% après une décennie, en moyenne.
Il y a plusieurs raisons à cela, qui tiennent aux traces que le défaut laisse sur la confiance des marchés et des citoyens ; évidemment, après avoir fait défaut sur la dette publique, on ne peut pas lever une dette nouvelle sur les marchés avant une bonne décennie. Les Etats concernés sont donc réduits à solliciter l’aide internationale, ou à se faire prêter sur gages, ou encore à monétiser les déficits ; les entreprises, publiques et privées nationales, ne le peuvent pas beaucoup plus, car les Etats impécunieux ont tendance à les surtaxer ou les exproprier ; et si le défaut s’accompagne de craintes de dévaluation ou de redénomination de la monnaie, c’est sur toute l’économie, y compris privée, que les opérateurs mettront une prime de risque, rendant le capital plus rare et plus cher; les inconvénients qui en résultent (inflation, dévaluation, remise en cause de la propriété et de l’état de droit dans sa partie économique) limitent l’investissement, public et privé, pendant longtemps après le défaut, ce qui a tendance à effondrer les infrastructures et à ralentir l’activité.
Pour cette raison également, les pays qui tombent en défaut subissent un « brain drain » dans les années précédant et suivant le défaut (200 000 argentins de plus, rien qu’en Espagne, entre 2000 et 2004[xiii] ; 400 000 départs en Grèce entre 2010 et 2013-pour une population de 10 millions d’habitants[xiv], à 50% dans la tranche d’âge 25–39 ans, et plus de moitié des diplômés du supérieur).
Par ailleurs les contentieux se multiplient, avec des dettes en défaut rachetées à prix très bas par des fonds « vautours » qui s’emploient à rendre la vie impossible aux débiteurs défaillants, en obtenant de juridictions étrangères ou internationales la saisie de leurs actifs (appartenant à l’Etat ou aux entreprises publiques) non protégés par l’immunité diplomatique, jusqu’à ce qu’ils parviennent à bloquer les tentatives de règlement avec les investisseurs les plus coopératifs et obtenir un remboursement pour une valeur supérieure à leur prix d’achat. L’Argentine, par exemple, s’est ainsi fait saisir par des fonds, au moins provisoirement, ses réserves d’or à la Fed, un satellite, des produits de brevets, des comptes à l’étranger appartenant à des administrations ou des entreprises publiques, des biens immobiliers appartenant au secteur public, et même une frégate militaire et l’avion présidentiel, qui a dû ensuite limiter ses déplacements en fonction du risque juridique propre à chaque pays[xv]. Le Pérou a fait l’objet d’un blocage de paiements Euroclear. La république du Congo s’est fait saisir des cargaisons de pétrole en transit, au motif que la compagnie pétrolière était une émanation de l’Etat non bénéficiaire de privilèges diplomatiques[xvi].
Le défaut a donc un effet profond et durable sur l’insertion du pays concerné dans l’économie internationale, qui explique son effet dépressif à long terme. Mais il a aussi un effet profond de dégradation des indicateurs sociaux et d’aggravation de la pauvreté et des inégalités :
- interruption de la réduction de la mortalité infantile, supérieure de 5 enfants/1000 naissances à celle de pays comparables, en moyenne, 10 ans après le défaut (Carmen Reinhardt) ;
- baisse moyenne de 1,1 année de l’espérance de vie par rapport aux pays comparables, au même horizon (ibidem) ;
- baisse de l’apport en calories par tête dans les cinq ans suivant le défaut (ibidem) ;
- et enfin, aggravation des inégalités, se traduisant par l’augmentation de la part de la population en situation de pauvreté relative : +6% dans les 5 ans suivant le défaut, +10% après une décennie.
Certes, ce sont là des statistiques moyennes, recueillies sur deux siècles et 200 défauts, qui recouvrent des situations très différentes de développement économique, social, d’insertion dans les flux internationaux et d’autonomie politique et monétaire.
Si on veut se rapprocher de la situation des économies européennes de ce siècle, il peut être également intéressant de comparer deux pays du Sud de l’Europe qui ont été frappés par la crise souveraine, ont dû prendre des mesures d’austérité très dures, ont bénéficié, dans certaines limites, de la solidarité européenne, et sont restés dans la même zone monétaire, mais dont l’un a fait défaut (la Grèce), et l’autre pas (le Portugal).
La situation de départ en 2009 est comparable en PIB, même si la Grèce est un peu plus riche : 88% de la moyenne européenne de PIB par habitant, contre 80% pour le Portugal. Certes le déficit grec est plus important en 2009 (15% du PIB vs 10%), mais il converge en 2010 (10%).
Les deux pays perdent l’accès au marché obligataire à conditions soutenables, dans l’évaluation de la Commission européenne, respectivement au printemps 2010 et au printemps 2011, ce qui les conduit à négocier avec leurs partenaires européens un plan d’assistance.
Le Portugal fait l’objet d’un seul plan de prêts internationaux sur 2011/2014, pour environ 77 Mds€, répartis en trois tiers entre EFSM, FESF, et FMI.[xvii]
La Grèce, elle, a dû bénéficier de trois plans successifs, un premier sur 2010/12 de 73 Mds€, dont 53 de prêts européens et 20 du FMI ; puis un deuxième sur 2012/14 de 154 Mds€, dont seulement 12 du FMI, puis un troisième en 2015, purement européen, de 62 Mds€. Soit un total de 289 Mds€ (décaissés).
La Grèce ayant une population pratiquement identique, elle a donc été 3 à 4 fois plus « aidée », et d’autant plus que ces chiffres de décaissements nominaux n’incluent pas la valeur actuarielle des très longs délais de remboursement accordés. Ce qui ne veut pas dire que la population grecque en ait plus bénéficié, car une part seulement de ces prêts visaient à financer les déficits courants le temps que l’austérité puisse les annuler, et le reste a servi à retarder le défaut et à en maitriser les conséquences : recapitalisation des banques menacées de fermeture, « sweetener » aux créanciers acceptant des conditions nouvelles, etc. Le défaut grec a donc coûté plus cher aux institutions européennes, de même qu’il a coûté plus cher aux créanciers, et, on le verra, à la population grecque.
Les deux pays ont dû prendre des mesures austéritaires d’une très grande ampleur. Le plan portugais prévoyait des mesures d’ajustement discrétionnaires sur 10% du PIB, deux tiers en réduction de dépenses, un tiers en hausse de recettes[xviii]. Le programme FMI de 2010 en Grèce, des mesures sur 11% du PIB, plutôt moitié en recettes et moitié en dépenses[xix]. Les deux pays ont augmenté la TVA de 21 à 23%, ainsi que d’autres impôts, réduit la couverture des dépenses de santé et l’investissement public. Les deux pays ont procédé à des vagues de privatisation, pour une dizaine de milliards, même si l’objectif de départ était beaucoup plus haut en Grèce et beaucoup plus bas au Portugal. Les deux ont supprimé les 13e et 14e mois de retraites, et gelé le reste, la Grèce devant ensuite en plus baisser en nominal les retraites au-delà de 1300 €. Les deux ont supprimé les 13e et 14e mois des fonctionnaires, gelé les salaires et réduit certains. Les deux ont taillé dans les effectifs publics dans des proportions supérieures au non-remplacement des départs, près de 10% sur 3 ans, soit 50 000 agents publics, au Portugal[xx], et un peu moins de 19% en Grèce (161.000 agents publics)[xxi]– qui avait sans doute un peu plus de marge.
Si, sur quelques indicateurs, l’austérité subie est légèrement plus forte en Grèce, comme l’est d’ailleurs aussi la solidarité européenne, elle est, dans les deux cas, extrême, probablement aux limites de ce que peut supporter une société démocratique occidentale.
Ce ne sont donc ni le niveau de vie initial, ni les déficits de départ, ni le moment de la perte de l’accès au marché, ni l’aide européenne qui constituent des différences structurelles entre la Grèce et le Portugal.
La différence la plus profonde, c’est que la Grèce a fait défaut, ce qui a approfondi sa crise, alors que le Portugal a honoré toutes ses dettes. Cette différence se traduit très nettement dans la vitesse de rebond des deux pays, et dans le creusement des inégalités.
La Grèce a fait défaut. Le plan de « private sector involvment » a imposé à ses créanciers, sur environ 200 Mds€ de dettes, un échange avec réduction du nominal de 53,5%, avec des maturités plus longues et des taux plus bas que dans les contrats initiaux, ce qui correspond à une perte actuarielle pour les porteurs qui, selon qu’on se compare au nominal ou au prix avant l’échange, se situe entre 60 et 75%. Le défaut a été habillé sous forme d’une modification rétroactive des clauses d’action collective permettant la restructuration, mais il n’a fait de doute pour personne, et d’ailleurs les assurances de CDS ont déclaré le pays en défaut et payé, plutôt 78% du nominal, à ceux qui avaient acheté l’assurance.[xxii]
En sens inverse, le Portugal a toujours honoré tous les termes de ses contrats de dette, nominal, dates de remboursement, dates de versement et montant des intérêts. Au pire de la crise, les investisseurs qui ont paniqué et revendu leurs obligations ont pu le faire à perte ; mais ceux qui ont gardé leurs titres jusqu’à maturité ont reçu exactement ce qui était contractuellement prévu, à la date prévue.
Pour les investisseurs, cela fait donc deux paquets de dette de pays comparables, pour des montants comparables et macroéconomiques, 200 Mds€ chacun (un peu plus pour la Grèce, un peu moins pour le Portugal) avec sur l’un une perte de 75%, sur l’autre aucune perte.
Cela laisse des traces, qui expliquent en grande partie les évolutions ultérieures divergentes des deux économies. Le Portugal retrouve des 2014 la capacité de lever à nouveau des obligations publiques, à des taux d’environ 2% supérieurs à l’Allemagne. La Grèce devra attendre 2018.
Les banques portugaises reviennent à la normale plus tôt encore, et le pays ne connait pas de fuite significative des dépôts. Alors que la Grèce devra en 2015 fermer ses banques pour éviter un run, et les recapitaliser.
Les entreprises et le secteur privé se normalisent dès 2012/2013 au Portugal, avec une nette hausse des investissements directs étrangers, alors qu’une fuite massive des capitaux et un effondrement de l’investissement privé marquent la Grèce.
Le défaut de 2012 et le risque de sortie de l’euro en 2015 ont donc provoqué en Grèce un début d’infarctus de tous les circuits financiers privés, alors que la confiance est revenue rapidement au Portugal, d’abord sur l’économie privée, ensuite sur les banques, et assez vite sur la solvabilité de l’Etat.
Quand on fait le bilan quinze ans plus tard de tout cet épisode, le résultat est sans appel.
Le PIB grec en volume est environ 10% inférieur en 2025 à celui de 2009, et le PIB par habitant est inférieur de 5,3% (car la population grecque a décru). Le PIB portugais est supérieur de 20% à celui de 2009, et 18% par habitant (la population a augmenté).
Le pouvoir d’achat des ménages grecs (RDB réel) a perdu 36% par habitant entre 2009 et 2014, et se situe encore 14,7% en dessous de son niveau d’avant crise. Si contrairement aux moyennes de défauts, et parce que l’ancrage européen et monétaire ont été maintenus, la situation s’est améliorée après une première période catastrophique, la perte de pouvoir d’achat reste, quinze ans après, considérable. En sens inverse, le pouvoir d’achat du RDB des ménages portugais, malgré une contraction de 9% sur les quatre premières années, est aujourd’hui supérieur de 18,7% à son niveau de 2009.[xxiii]
Le PIB n’est pas tout, qu’en est-il des indicateurs sociaux ?
Ils ne régressent pas d’une génération en Grèce, comme le pouvoir d’achat, mais ils progressent nettement moins vite qu’au Portugal. L’espérance de vie à la naissance depuis 2009 gagne 2,8 ans au Portugal, et seulement 1,6 an en Grèce. La mortalité infantile est presque stable en Grèce (de 3,2 à 3,1 pour 1000 naissances)[xxiv], alors qu’elle baisse de 20% au Portugal (de 3,1 à 2,6). Le Portugal dégèle les retraites vers 2016/2017, la Grèce trois ans plus tard.
Quant au taux de pauvreté, défini de manière relative comme la part des ménages disposant de moins de 60% du revenu médian, il est stable en Grèce a 20%, alors qu’il diminue dans la période au Portugal de 18 à 16,6%.[xxv] Mais il ne faut pas oublier que la définition de cet indicateur courant en fait essentiellement un indicateur d’inégalité : il signifie que le Portugal, malgré la crise, a réduit les inégalités dans les plus bas déciles de revenu, alors que celles-ci sont stables en Grèce. Mais comme le pouvoir d’achat s’est effondré en Grèce (de 35% dans les premières années et de 15% vu d’aujourd’hui), alors qu’il a progressé au Portugal (de 18%, cf. supra), la pauvreté absolue, alors qu’elle se réduit au Portugal, s’accroit massivement en Grèce.
Mesurée comme la proportion de gens qui ont moins de 50% du revenu médian de 2005 (« anchored poverty »), la proportion de pauvres passe de 9 à 27% de la population grecque en 5 ans[xxvi], répartis entre toutes les classes d’âge, mais les retraités sont encore moins nombreux à être pauvres que les classes actives, malgré la réduction de leurs pensions, ce qui donne une idée des ajustements qu’ont dû subir les autres.
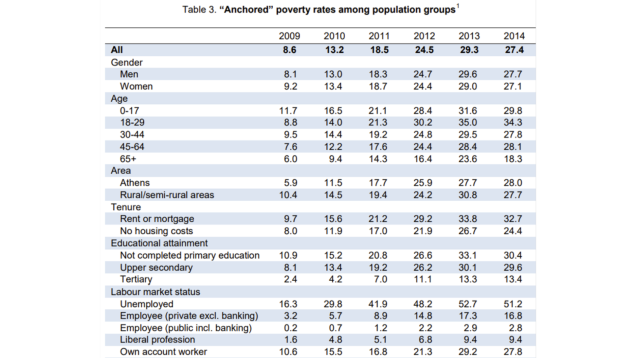
Source : OCDE
L’autre versant de la même pièce, c’est l’accroissement très net des inégalités de revenus dans la Grèce du défaut. Elle est très nette qu’on la mesure en indice de Gini sur toute la distribution, ou en rapport entre le revenu du premier décile et celui du dernier. Entre 2009 et 2014, le revenu du plus haut décile passe de 8,9 à 14,3 fois celui du décile le plus bas, l’essentiel ne venant pas de la récession, mais de ce que les politiques fiscales ont mis plus à contribution les déciles de revenu les plus bas ; car ce sont eux qui dépendent non du marché, mais de la solvabilité de l’Etat.
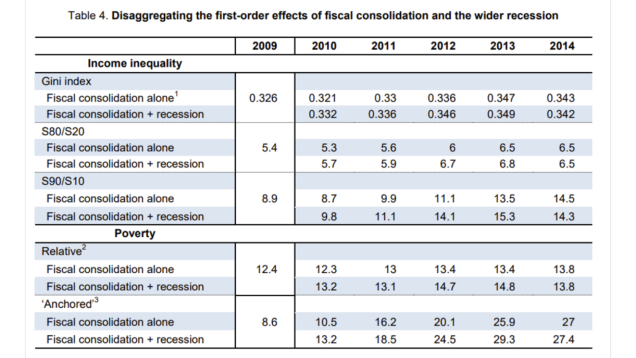
Source : OCDE
A l’inverse, les revenus du « Top1% », eux, dépendent plus d’activités ouvertes à l’international, et des revenus d’un capital diversifié hors de Grèce. C’est pourquoi, si les écarts interdéciles en Grèce sont revenus à la normale dans la période 2014/2024, le revenu des 1% les plus riches, lui, a continué de croitre sur toute la période, s’isolant entièrement de l’effondrement du pouvoir d’achat de 99% des Grecs
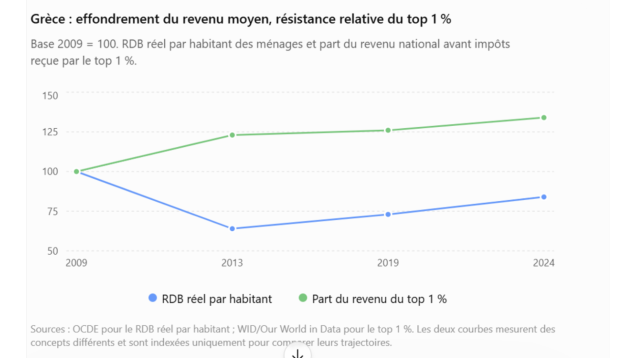
A l’inverse, le Portugal, qui réalise une austérité aussi sévère mais sans passer par le chaos du défaut et du risque de sortie de l’euro, non seulement récupère en moyenne à terme un niveau de vie supérieur à celui d’avant la crise, mais aussi évite une détérioration durable des inégalités.
En termes d’inégalités interdéciles, le Portugal parvient à traverser l’austérité en n’augmentant qu’un peu les inégalités, puis les réduit après le pic de crise à un niveau inférieur à celui de 2009
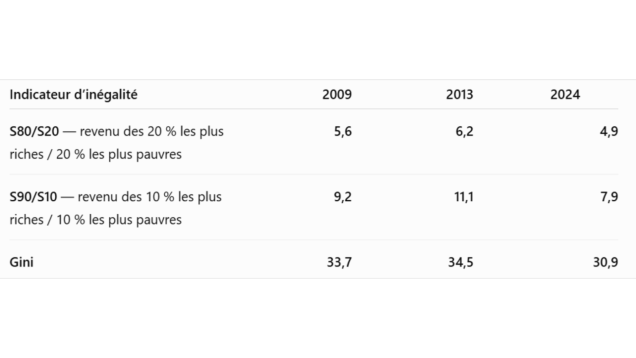
Source : INE[xxvii]
Quant au 1%, s’il est mieux isolé de la phase aiguë de la rigueur, son pouvoir d’achat a ensuite plutôt tendance à diminuer légèrement, alors que le revenu moyen rebondit
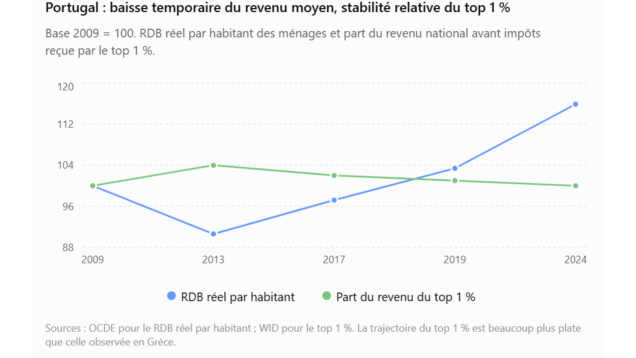
Cette différence majeure est marquée aussi bien sur les inégalités de patrimoine que sur les inégalités de revenu.
En patrimoine net (actifs moins dettes des ménages en valeur de marché), selon les statistiques de la BCE (qui publie des « distributional wealth accounts »[xxviii] très détaillés par pays et par décile), les ménages grecs, qui partaient d’une situation patrimoniale moyenne légèrement supérieure à celle de la moyenne européenne, ont beaucoup plus souffert que leurs homologues portugais. Leur niveau de patrimoine s’est effondré d’un tiers entre 2009 et 2015, pour ne plus rebondir ensuite ; alors que celui des Portugais, qui démarrait 40% plus bas que le patrimoine grec, a récupéré assez vite un choc moitié moindre, et progresse depuis continument pour rejoindre le patrimoine grec médian.
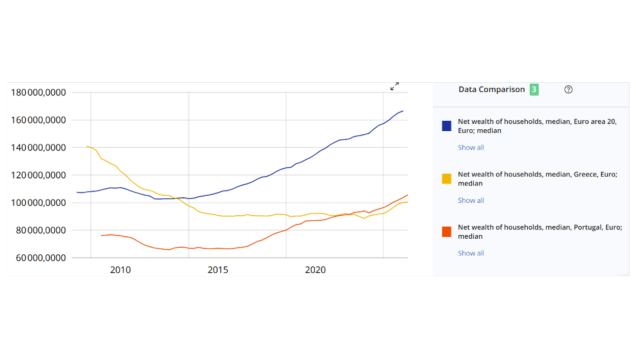
Source : ECB distributionnal wealth accounts
Cela est facile à expliquer. Que ce soit à travers les banques ou les compagnies d’assurance, aussi bien que la détention directe, ce sont très largement les particuliers nationaux qui détiennent la dette d’Etat. Quand l’Etat cesse de rembourser sa dette, il appauvrit donc ses propres citoyens, et ce d’autant plus que ce défaut s’accompagne, dans le cas grec, d’une crise gravissime sur une possible sortie de l’euro.
Mais un constat est plus important encore. Contrairement à un krach boursier (cf. partie 1), le défaut sur les obligations d’Etat grecques n’a pas principalement appauvri les ménages grecs les plus riches. En fait, c’est l’inverse.
Le défaut grec a accru les inégalités de patrimoine aussi bien que les inégalités de revenus, dans des proportions très supérieures au mouvement européen sur la même période. (On sait que la baisse des taux, la hausse de l’immobilier, la hausse du cours des actions, ont eu plutôt tendance à enrichir, dans toute l’Europe, ceux qui ont un patrimoine financier ou immobilier et pas seulement une épargne de précaution.)
La part des 10% les plus riches dans le patrimoine total s’est accrue de 4,7% en Grèce entre 2009 et 2026, contre 1,2% au Portugal (qui partait d’une situation plus inégalitaire que la moyenne), et 3% dans la moyenne de la zone euro. L’indice de « Gini » de la concentration des patrimoines s’est accru de près de 5 points en Grèce, contre 1,6 points au Portugal et en Europe.
Part du Top 10% en patrimoine | 2009 | 2026 | Différence |
Grèce | 45,3 | 51 | +4,7 |
Portugal | 57,6 | 58,8 | +1,2 |
Moyenne eurozone | 54,2 | 57,2 | +3,0 |
Indice de Gini de la répartition des patrimoines | |||
Grèce | 60,1 | 65 | +4,9 |
Portugal | 70,8 | 72,4 | +1,6 |
Moyenne eurozone | 70,8 | 72,4 | +1,6 |
Source ECB discributionnal wealth accounts
Même si l’on ne dispose pas de statistiques aussi incontestables sur l’extrémité haute de la distribution, car la BCE ne publie pas de statistiques régulières, par 1% ou 0,1% de patrimoine, tout ce qu’on sait des différences de composition des patrimoines laisse penser que le Top 1% des patrimoines en Grèce a été encore mieux préservé que le Top 10%, et le « Top 0,1% » mieux encore. Plus on monte dans la distribution des patrimoines, moins est importante la part de la richesse qui vient des dépôts bancaires (qui vont être bloqués), de l’immobilier (fortement affecté), ou d’obligations nationales (non remboursées) ; et plus grande est la part d’obligations internationales et d’actions, sans compter les fonds détenus off shore.
Le constat à partir des données disponibles est donc extrêmement clair. Qu’on raisonne sur 200 défauts statistiques dans l’histoire financière longue, ou sur la comparaison de deux pays proches dont l’un seulement a fait défaut, il apparait que le défaut n’a pas seulement un effet de dépression des revenus et du patrimoine moyen, mais aussi d’aggravation des inégalités.
Le défaut de l’Etat, ce sont les pauvres qui le paient.
Reste à comprendre les mécanismes qui aboutissent à ce résultat.
3/Pourquoi les riches échappent aux conséquences ? Deux exemples de réactions du capital à un défaut souverain : Grèce et Argentine
Entrons plus en détail dans les mécanismes financiers et de réallocation du capital qui expliquent cette aggravation des inégalités sociales dans les situations de défaut souverain, et plus encore s’ils s’accompagnent d’une menace de redénomination monétaire, comme en Grèce dans les années 2010/2015, ou de redénomination effective, comme en Argentine.
3.1/ Mécanismes à l’œuvre dans un défaut souverain sans redénomination monétaire in fine : le cas de la Grèce
On commente souvent, mais de façon erronée, la courbe qui marque l’explosion en 2010 des taux grecs, et des écarts avec l’Allemagne. Certains disent que le marché a « imposé des taux usuraires » à la Grèce, à 10, 15, 20%, quand on regarde les taux à dix ans.
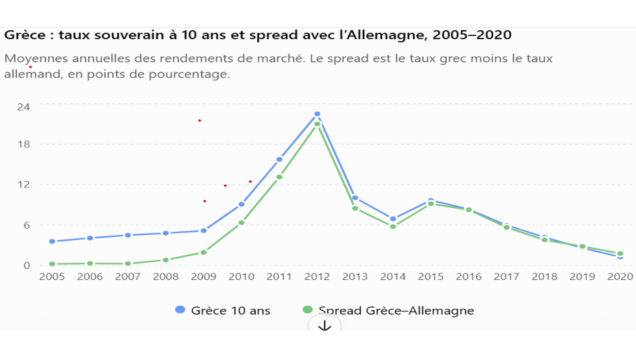
Mais rien n’est plus faux. Personne ne s’est levé un matin en disant ; « bonne idée, je vais faire une affaire en imposant des taux de 15 ou 20% à la Grèce ». En fait, pratiquement personne n’a jamais prêté de l’argent à la Grèce à plus de 6%.
La montée de la crise grecque Reprenons donc la véritable histoire. Avant 2007, le marché pensait que la dette souveraine grecque était comme de la dette allemande. Les deux pays empruntaient donc au même taux. Et la Grèce empruntait beaucoup en cette fin des années 2000 ; avec une dette d’environ 180 Mds€ en moyenne sur 8 ou 9 ans, elle devait lever tous les ans un peu plus de 20 Mds€ pour renouveler les tombées de dette, plus de quoi financer le déficit, 10, puis un peu plus de 20 Mds€. Il fallait donc faire tous les ans une trentaine, puis une quarantaine, puis une cinquantaine en 2008 de Mds€ d’émissions primaires de dette à long terme. Et elle y parvenait très bien encore en 2008, même si la hausse des déficits, et des émissions, crée progressivement un écart de taux avec l’Allemagne qui monte à 60 points de base à l’été, puis environ 100 points de base en octobre 2008. A ce point-là, la Grèce était exactement, sur les écarts de taux, au même point que la France d’aujourd’hui. Sur la dette aussi d’ailleurs, 110% du PIB, et aussi sur le niveau de déficit (mais pas sur la balance des paiements, voir infra). La situation se dégrade avec l’entrée dans la crise financière en 2008, qui rend les investisseurs plus prudents et les incite à regarder séparément la solvabilité de chaque Etat européen ; les spreads grecs vont donc évoluer dans l’année suivante vers des écarts accrus, faisant des aller-retours entre 150 et 280 points de base au-dessus de l’Allemagne, c’est-à-dire des taux d’un peu moins ou autour de 6%. Mais les volumes sont encore là pour placer les 70 Mds€ de dette qui étaient maintenant exigés par l’aggravation du déficit. Tout cela tient toute l’année 2009 jusqu’à ce qu’un changement de gouvernement (les socialistes remplacent les conservateurs fin 2009) conduise à révéler que les statistiques étaient fausses, et que le déficit n’est pas de 6% du PIB, mais de plus de 10%, et cela sera encore révisé à la hausse ensuite. A ce point-là, les taux et les spreads explosent, mais ils ne veulent plus rien dire, car il n’y a plus de levée de dette à moyen/long terme. Le marché se ferme juste complètement. Les taux qui s’envolent ne correspondent à aucune émission nouvelle. Ce sont juste des taux calculés ex post pour tenir compte du fait que les gens se débarrassent de la dette déjà émise à la moitié, au tiers, ou au quart de la valeur faciale. Ils ne rapportent donc pas d’intérêt à 15% parce que l’Etat grec paierait 15% ; mais parce que des titres rapportant 5% ont été achetés au tiers de leur valeur (pour simplifier) à leurs propriétaires précédents. C’est pour cela qu’on peut dire que personne n’a jamais financé la Grèce a plus de 6%. |
L’asphyxie n’est pas venue d’une montée rapide des taux, mais d’un tarissement soudain des volumes. A quelques tentatives près de retour sur les marchés, plus ou moins limitées, cette fermeture a duré une dizaine d’années, après quoi les volumes anciens ne sont jamais revenus. Ce n’est qu’en 2018 que la Grèce est revenue sur les marchés longs, et plus pour 50 ou 70 Mds€ comme en 2009, mais pour 10 Mds€ par an.
Le gouvernement grec, à partir de 2009, ne se finance plus qu’à très court terme, en émettant des billets à un, trois ou six mois, auprès de gens qui spéculent juste sur le fait que le défaut n’aura pas lieu tout de suite. Ceux-là ne prêtent d’ailleurs pas à des taux trop élevés, environ 4%. Mais les besoins s’accumulent, puisqu’il faut toujours refinancer les tombées de la dette ancienne, et le nouveau déficit, en plus que de faire rouler ce papier qui s’accumule. Il n’a donc aucun autre choix que de solliciter l’aide étrangère. Et pour l’obtenir, il faut au moins avoir des statistiques propres, un plan évaluant le besoin à financer jusqu’à ce qu’on puisse au moins fermer le déficit primaire. Parce que, même s’il reniait 100% de sa dette, l’Etat doit encore financer par une dette nouvelle la part du déficit, 5% du PIB, qui n’est pas due aux intérêts de la dette (5 autres % du PIB), mais qui viennent de l’écart entre les dépenses, hors intérêts, et les impôts.
S’il n’obtient pas d’aide des institutions financières, il doit arrêter de payer les fonctionnaires et les retraites, tout de suite, pour économiser 5% du PIB dès le mois suivant. S’il en obtient, ce ne sera pas un chéquier ouvert : on lui donnera juste de quoi accompagner un plan de rigueur sans que l’Etat s’effondre.
Inutile de rentrer ensuite dans le récit au mois le mois du feuilleton financier qui va durer 6 ans. Le point important, c’est qu’il a été extraordinairement « messy ». Personne n’est très professionnel.
Les aller-retours des plans et des politiciens, de Papandréou à Tsipras Papandreou a tendance à faire de la politique et à encaisser l’argent sans tenir ses engagements de rigueur, en faisant de grandes menaces de sortie de l’euro (sommet de Cannes) dont il n’a même pas idée du mode d’emploi et de l’impact, et qui n’impressionnent personne. Il convoque un referendum sur le plan européen, absurde puisqu’il n’a pas d’alternative à proposer, puis l’annule et démissionne pour se faire remplacer par un technocrate. Le FMI et la Commission ont calculé trop juste le premier plan d’aide (110 Mds€ en 2010), sans tenir compte de l’effet de ralentissement à court terme des mesures de rigueur. Les réformes structurelles ne sont pas sur la table. Quant aux Européens, Sarkozy et Merkel dissertent ouvertement dans des conférences de presse sur la question de savoir s’il faut « faire contribuer les investisseurs privés », c’est-à-dire de mettre la Grèce en défaut, ce qui provoque une nouvelle panique financière. Donc, on le fait, la Grèce fait défaut en 2012 sur sa dette privée, et il faut pour cela un deuxième plan d’aide, (mars 2012, 165 Mds€) à la fois pour atténuer certains impacts du défaut, pour recapitaliser les banques qui sinon doivent fermer, et pour redonner au nouveau gouvernement le temps de faire ce que Papandreou n’a pas fait. De nouvelles élections ont lieu en 2012, le Pasok n’a pas de majorité absolue, c’est un gouvernement de coalition, mais pour la première fois un début d’exécution cohérente du programme se met en place, et un peu plus de confiance. Début 2014, tout semble mieux marcher : le pays est sorti pour une décennie d’un mode de financement normal à cause du défaut que voulaient les Européens, tout cela a coûté très cher à tout le monde parce qu’ils ont dû en compenser les effets sur le système financier ; mais ce gouvernement-là exécute son plan, il est revenu à l’excédent primaire, il tente même brièvement un petit retour homéopathique sur le marché obligataire en 2014. C’est là que la gauche populiste gagne les élections de janvier 2015. Elle n’a pas promis de « foutre au feu » la dette privée, ni de congeler à très long terme la dette vis-à-vis des institutions européennes, puisque tout cela est déjà fait, mais de renégocier les engagements du plan, et de refaire défaut, en ne remboursant pas quelques échéances dues au FMI. C’est-à-dire de recréer un déficit primaire et de le faire financer tous les ans par les Allemands. Pendant que les Européens discutent en refusant poliment, comme ils font avec tous les lunatiques jusqu’à ce qu’ils entendent raison, la trésorerie de l’Etat s’épuise. Le gouvernement et les institutions internationales entrent dans un jeu de « chicken game », où le gouvernement grec essaie de renforcer sa position en convoquant un « referendum » sur le plan international. Ce referendum est une bizarrerie démocratique. Tsipras ne propose pas un choix entre une solution et une autre. Il ne propose pas de dire « oui » à un plan construit alternatif, de sortie de l’euro – il n’en a pas-, mais juste de dire « non » aux efforts exigés par le plan international. Face à l’absence d’options, il abandonne un rôle de gouvernant proposant à son peuple des choix, pour celui d’une sorte de syndicaliste faisant voter une pétition au patron allemand, ou refuser des propositions patronales de fin de grève. Mais c’est une grève où les travailleurs n’ont aucun levier, car ils perdent beaucoup plus que les patrons. |
Au moment où Tsipras convoque son referendum et entre en conflit avec les institutions de la Troïka, commencent à se passer des choses intéressantes pour mesurer les enchainements des crises souveraines, à un stade avancé, et les réactions du capital à un risque de catastrophe.
L’État, on l’a vu, ne se finance plus depuis 2010 que par les prêts internationaux, et son volant de manœuvre est dans un petit volume de billets à court terme, 1, 3 ou 6 mois. Plus aucun investisseur normal ne souscrit ces billets, puisque le précèdent gouvernement a été forcé au défaut par l’incompétence de ses prédécesseurs, et par celle des Européens, et que le nouveau gouvernement élu fait du défaut une doctrine. Ces billets ne sont donc plus souscrits que par les banques grecques, d’abord parce que le gouvernement le leur demande, et ensuite parce qu’ils rapportent du 4% et qu’elles se font refinancer immédiatement à 1,5% par la banque centrale, en apportant à la BCE ces titres catalogué comme « sûrs », en garantie. A mesure que se développe le volume de ces financements de banques grecques à l’État, immédiatement suivis par un refinancement à la BCE, la BCE réalise que la Grèce est en train de la forcer à lui prêter pour couvrir ses nouveaux déficits, c’est-à-dire à les monétiser. Ce n’est pas son mandat de mettre la caisse commune de l’euro à disposition d’un seul pays sans espoir de redressement, ce serait même une sorte d’abus de biens sociaux. Et c’est contraire à son indépendance d’être forcée à créer de la monnaie. Elle prévient donc qu’elle va retirer leurs facilités aux banques grecques si cela continue, et le gouvernement grec ouvre un autre front, de poker menteur celui-là, avec la BCE, pour la forcer à monétiser. Sur ce front-là, il a pris ses banques en otage : « aidez-moi, ou elles sautent avec moi ».
On sait que le gouvernement, s’il gagne son référendum « pétitionnaire », perd les deux parties.
La BCE ne cède pas. Donc, dès le lendemain du référendum il faut instaurer un contrôle des capitaux, car tout le monde veut retirer des billets des banques, dont on sait qu’elles vont faire faillite puisqu’elles ont trop de dette d’Etat qui ne valent rien et dont plus personne ne veut. Donc les dépôts sont bloqués, il est interdit de retirer plus de quelques dizaines d’euros par jour, et un contrôle des mouvements avec l’étranger est institué.
Les institutions européennes et le FMI ne cèdent pas non plus. Elles ne changent rien à leurs propositions, même si le gouvernement se met en défaut de son remboursement au FMI.
Les propositions sont donc à prendre ou à laisser, et laisser voulait dire que pour rouvrir les banques, il fallait changer l’unité de dénomination, émettre sa propre monnaie, donc sortir de l’euro, et Tspiras n’avait pas le premier plan pour le faire, à peine un projet ridicule de sorte de chèques restaurants que Varoufakis voulait transformer en assignats, ce qui était un peu court s’il fallait « redénomminer » toute l’économie grecque. Et il n’est même pas sûr que ce soit possible. Personne n’a jamais essayé (voir partie 5).
Donc Tspiras finit par accepter un plan de rigueur pire encore que le précédent, sur le plan austéritaire. Mais comme il faut encore un petit plan d’aide supplémentaire (60 Mds€) pour réparer les dommages sur le système financier provoqués par le tour de piste de la gauche radicale, les Européens prennent en quelque sorte en gage toutes les entreprises publiques et actifs immobiliers de l’Etat en en faisant superviser la gestion par un organisme luxembourgeois, présidé par un Français[xxix], qui s’occupe de la nomination des dirigeants, de la composition des conseils d’administration et des privatisations. Cet organisme est toujours en place et a grandement contribué à la professionnalisation et la dépolitisation du secteur public grec, mais on ne peut pas dire que ce soit une grande réussite pour un gouvernement souverainiste. Tsipras, finalement transformé en social-démocrate, gagne les élections suivantes, et perd celles d’après.
Il n’y a aucune morale politique dans toute cette histoire. Le peuple grec a payé par une baisse de 35%, et encore aujourd’hui de 15%, de son pouvoir d’achat. Mais les conservateurs, sous le gouvernement desquels les comptes avaient été truqués, sont revenus au pouvoir. Tsipras, dont la coalition a fait fortement dérailler le redressement, et dont les promesses démagogiques ont entrainé le pays au bord de l’infarctus, jusqu’à ce qu’il prenne la décision de ne pas suicider son pays, est devenu le patron de l’opposition. Varoufakis donne des conférences pour expliquer qu’on aurait mieux fait de suivre son plan d’assignats, à des auditoires alternatifs. Les autres ont disparu de la vie politique.
Le seul qui a été poursuivi par la justice pendant 15 ans et qui a dû se défendre en première instance, en appel, à la cour de justice européenne, et devant la Cour suprême grecque, pour ne pas aller en prison – il avait été condamné en appel –, c’est un statisticien[xxx]. Le patron de l’Insee grec. Celui qui a révélé les vrais chiffres du déficit aux normes européennes, que personne ne conteste. Sans demander formellement l’autorisation des politiciens, ce dont se dispensent en général, dans les pays civilisés, les hommes de statistiques.
Le résultat économique et social est aussi immoral que le résultat politique. Non seulement les revenus se sont effondrés, mais les inégalités se sont accrues (voir supra). Du côté des patrimoines, les plus riches ont été relativement épargnés.
Il n’y a pas de morale, mais il y a des leçons à tirer, dans l’explication de ces enchainements.
La première, c’est que l’agitation politique resserre le nœud coulant de la dette et accroit le coût de l’ajustement, comme les inégalités.
Au Portugal, le plan d’ajustement, le seul qu’il faudra faire, est négocié en 2011 avec la gauche sociale-démocrate en fin de mandat, mais aussi avec la droite de gouvernement. La seconde remplace la première quelques mois plus tard, puis l’inverse en 2015. Les mesures sont adaptées en cours de route aux priorités de chaque camp, et aux revers juridiques sur certaines dispositions, mais l’ensemble tient, de sorte que le Portugal, après un ajustement douloureux, mais moins qu’en Grèce, sort assez vite du plan, et retrouve la croissance des revenus. Et il réduit les inégalités (cf. supra). A l’inverse en Grèce, les engagements sont remis en cause, il faut trois plans, le système des partis explose, les populistes prennent la main, l’Etat fait défaut, il va jusqu’à la limite de l’infarctus financier… et tout cela coûte plus cher, dure plus longtemps et accroit les inégalités.
Seconde leçon, sur les revenus : l’effondrement des transferts publics, la baisse de l’activité locale, le chômage induit et l’inflation pèsent plus sur le bas de la distribution que sur les revenus plus élevés, qui sont plus dépendants de l’international, moins du budget public, et moins consommés.
Troisième leçon, sur la composition des patrimoines : les patrimoines des déciles inférieurs sont plus investis en livrets bancaires, qui vont être taxés ou bloqués, ou à travers diverses intermédiations, en obligations d’Etat local qui ne seront pas remboursées. Comme les Européens ont payé pour recapitaliser le système bancaire grec, ils n’ont souffert que d’un blocage temporaire, mais une large part des 50 Mds€ d’obligations souveraines grecques détenues par les banques grecques au moment du défaut auraient été perdues en plus, s’il avait fallu sortir de l’euro, sans compter les faillites d’entreprises publiques et privées. Quant aux particuliers grecs qui détenaient des obligations d’Etat, soit directement soit à travers des fonds de pension ou d’assurance vie, ils ont perdu, dans le défaut de 2012, 75% d’environ une trentaine de milliards.
La quatrième leçon porte sur la mobilité des patrimoines. Plus on s’élève dans la hiérarchie des déciles et des centiles de patrimoine, plus ils sont de nature financière, plus leur composante internationale est importante, et plus ils sont mobiles.
Et ils réagissent très vite. Au moment du défaut ou du blocage, l’argent des riches est déjà, pour l’essentiel, mis à l’abri.
Il l’est déjà relativement, d’où qu’il soit détenu, quand la fortune est en biens réels, ou en actifs financiers représentatifs d’entreprises ou d’Etats étranger. Il ne reste donc plus qu’à faire des choses qui se font en quelques clics : vendre des obligations de l’Etat menacé, et sortir ses dépôts des banques grecques.
La fuite des dépôts bancaires est un phénomène parfaitement documenté en Grèce, tout au long de la crise. La baisse des dépôts bancaires est de 117 Mds€, soit 49% des dépôts, entre le début de la crise en septembre 2009 et la fin 2015.[xxxi] Avec des vagues qui sont clairement corrélées à la montée des risques de défaut de l’Etat et des risques de redénomination : 25% des dépôts dans les deux ans qui précèdent le défaut de 2012, puis près de 50 Mds€ au premier semestre 2015, dont la Banque de Grèce donne la destination : un tiers sortis en billets de banque, un tiers investis en instruments financiers étrangers, un tiers transférés dans des banques étrangères.
Ces 117 Mds€ constituent une somme énorme, 60% du PIB grec, autant que ce que « rapporte » à l’Etat – et qui coûtent aussi aux banques – l ’annulation de dette. Elles sont supérieures à ce que coûte aux banques l’annulation de dette. Les deux effets les étranglent et assèchent le crédit.
A ce point-là d’ailleurs, la fuite devant la monnaie ne se limite plus aux riches. Tous les ménages s’efforcent de convertir leurs encaisses en actifs réels : biens de consommation durable, bijoux, or, etc. aussi bien que produits financiers (cf. infra partie 5). Mais les riches ont leurs encaisses à l’abri depuis longtemps.
3.2. Et quand il y a des redénominations ? Le cas de l’Argentine
L’ Argentine a passé plus de la moitié des 40 dernières années aux mains de gouvernements populistes mettant en œuvre des politiques de distribution de pouvoir d’achat non soutenables, financées par la création monétaire, entrainant des cycles de fuites de capitaux et 9 défauts sur la dette publique : défaut externe en 1982, conversion forcée des dépôts en 1990, défaut interne et externe en 2001, nouveau défaut interne en 2003, restructuration externe forcée en 2005, puis 2010, défaut externe sélectif en 2014, reprofilage interne forcé en 2019, puis défaut majeur interne et externe en 2020.
Ils se sont accompagnés naturellement d’hyperinflation, culminant à 3000% par an en 1989, et de dévaluations : entre le peso ley de 1970 et l’actuel, les redénominations ont effacé 11 zéros.
Entre chacun des épisodes de distribution populiste, les intermèdes tentant d’ajuster la situation faisaient face à des difficultés et des habitudes tellement ancrées qu’ils ont toujours fini par se heurter à un rejet social, et à un nouveau cycle de dévaluations.
Les tentatives récurrentes d’ancrer une partie au moins des transactions dans une monnaie forte (le dollar) ont par ailleurs l’effet pervers d’étendre le défaut aux opérateurs privés, qui s’endettent en dollars, ce qui provoque des crises supplémentaires quand ce rattachement devient insoutenable. Ainsi par exemple en 2001, quand il faut abandonner le lien avec le dollar et redénomminer les contrats, le revenu des ménages chute de 31%, le chômage passe de 12 à 22% et la pauvreté de 28 à 53% de la population.
Quand les crises s’enchainent à ce rythme, épargner en pesos devient irrationnel, donc une grosse part de l’épargne s’installe à l’étranger, le contrôle des capitaux n’y pouvant rien, et les transactions se dollarisent, mais cela crée des désajustements entre actifs et passifs, recettes et dépenses, qui forcent à mettre une prime de risque sur toutes les transactions et tous les contrats, qui se raccourcissent ; l’Etat lui-même emprunte à court terme en dollars.
Le résultat est simple. Sur longue période, si on compare le PIB par habitant aux pays voisins en dollars internationaux constants (le plus approprié avec de telles variations monétaires)[xxxii], l’Argentine était en 1990 environ 21% plus riche que l’Uruguay et 55% plus riche que le Chili ; elle est aujourd’hui 16% plus pauvre que l’Uruguay et 11% plus pauvre que le Chili.
A chaque épisode de crise, mesurés par l’indice de Gini, les inégalités de revenus s’accroissent ; c’est d’ailleurs ce qui rend les corrections insoutenables. Les inégalités de patrimoine aussi, pour exactement les mêmes raisons que celles analysées en Grèce : composition et mobilité du patrimoine.
L’expérience de 2001 est un laboratoire naturel des contre-redistributions qui s’opèrent pendant les crises de redénomination.
L’abandon du lien entre le peso et le dollar a lieu à la fin de l’année 2001.
Au premier trimestre 2001, les dépôts bancaires continuent d’augmenter, notamment les dépôts en dollars : +10 à 20% pour les comptes inférieurs à 5000 dollars ; tout au long de l’année 2001 d’ailleurs, les petits dépôts en dollars dans des banques argentines continuent d’augmenter. Mais les riches, eux, comprennent déjà que la crise ne va pas seulement menacer le lien entre le peso et le dollar, mais aussi qu’elle va faire tomber les banques : ils retirent tous les dépôts en pesos, mais aussi les dépôts en dollars dans les banques argentines : baisse de 14 à 20% dès le premier trimestre pour les dépôts de plus de 500 000 dollars, qui s’accélère ensuite[xxxiii].
En décembre, le gouvernement décide le « corralito », et les dépôts sont bloqués, qu’ils soient en dollars ou en pesos, et les déposants perdront environ 40% en valeur réelle.
Cette fuite des capitaux en anticipation, concentrée sur les plus informés, n’est pas anodine. En volume, elle représente 5% du PIB argentin, et fait monter les actifs étrangers du secteur privé argentin à 45% du PIB. Et du fait du maintien de leur valeur, puisqu’ils sont en dollars à l’étranger, ils montent à la fin de l’année 2001 à 94% du PIB – 76 milliards, ceci ne comptant pas les 20% du PIB d’actifs off shore non déclarés qui se présenteront à l’amnistie fiscale de 2018. Le pouvoir d’achat des sommes détenues par les riches résidents argentins à l’étranger, ou les entreprises, a donc plus que doublé en un an, en actifs argentins.
Mais plus encore, les riches se sont souvent endettés auprès de banques argentines ; or, le gouvernement, pour des raisons « sociales », et pour préserver la solvabilité des entreprises, convertit les dettes en dollars dans les banques argentines en nouveaux pesos – et les dettes en dollars, c’étaient plutôt les plus riches qui y avaient accès.
Un transfert massif de richesse se fait donc au détriment des petits déposants et au profit des riches qui ont sorti à temps leurs actifs des banques argentines, tout en y laissant leurs dettes se dévaluer.
Ensuite vient, fin 2001, un contrôle des changes. Mais l’essentiel est déjà ailleurs, et de toutes façons il y a nécessairement des trous dans la raquette.
Ainsi par exemple, le cas des ADR (American Depositary Receipt, certificat représentatif de la valeur d’une action, remis par une banque américaine), qui ont encore permis en 2002 aux Argentins d’exporter quelques milliards en achetant des actions d’entreprises argentines cotées à New York, pour les revendre à NYC, en dollars sur des comptes américains. Curieusement d’ailleurs, la bourse argentine a monté de 217% pendant l’effondrement du pays, entre novembre 2001 et mars 2022, à cause de ces effets qui permettaient d’isoler les entreprises de la redénomination, et du fait qu’elles étaient devenues un véhicule pour transformer un risque domestique en une exposition plus internationale.
Il est donc entièrement faux de croire qu’ajouter au défaut la redénomination de la monnaie et le contrôle des changes va en changer les effets contre-redistributifs. Au contraire, en même temps qu’elle effondre le revenu global, elle élargit le terrain de jeu qui permet aux riches et aux informés de spéculer, et la redistribution de richesse au détriment des moins informés.
4/ La France n’est ni la Grèce, ni le Portugal, ni l’Argentine.
Pendant que les populistes gonflent leurs muscles, et promettent de faire rendre gorge aux gens qui nous ont prêté de l’argent, les riches, les marchés, les entreprises, les banques…, qui connaissent l’histoire, commencent à prendre quelques précautions, pour après la présidentielle. On ne sait jamais. Ils commencent à appliquer, plus ou moins, un certain nombre de principes de protection patrimoniale, et nous allons en expliquer plus bas une quinzaine, entièrement légaux bien sûr.
Certes, comme ne cessent de le répéter les politiques de tous bords, la France n’est pas la Grèce, ni le Portugal, ni l’Argentine.
Non, en effet ! Son problème est beaucoup plus gros en taille et en même temps beaucoup plus simple à régler, sans l’assistance internationale. Et c’est pour ces deux raisons que l’assistance internationale est moins probable, si elle s’entête à ne pas le régler.
A 3500 Mds€ et 120% du PIB, la dette de la France représente en volume plus de 15 fois ce que représentait la dette grecque, le plus gros défaut de l’histoire du monde (200 Mds€), la Grèce ayant elle-même mis en défaut un volume de dette plus de deux fois supérieure au détenteur du record précédent, l’Argentine. La France a un encours de dette de 3500 Mds, et 3,3% du PIB mondial. Elle doit lever tous les ans entre 300 et 400Mds pour renouveler à échéance la dette existante et financer les déficits nouveaux. Ce défaut-là, s’il devait avoir lieu, constituerait un séisme financier global.
Mais en même temps, les déficits ne sont que des déficits du secteur public, il n’y a pas de problème d’équilibre financier « aux bornes du pays ». La balance des paiements est en quasi-équilibre, ce qui n’est pas du tout la situation de la Grèce, du Portugal ou de l’Argentine avant la crise : eux avaient des déficits de paiements courants de plus de 10% du PIB dans les années précédant la crise, pour les premiers, et de 5%, pour le troisième.
Ce n’est donc pas la France qui est en déficit, mais seulement l’Etat français. Ce déficit, pour la part qui explique sa progression et excède la moyenne européenne, vient de ce que l’Etat transfère de l’argent à des ménages français qui l’épargnent, et achètent de la dette d’Etat.
Comme nous sommes équilibrés aux bornes du pays, le déficit et la dette publique ont des origines et des contreparties en France. Les données macro-économiques qui expliquent cette boucle de financement sont remarquablement convergentes, si on regarde les grandes masses.
L’origine de la hausse des déficits entre 2017 et 2024 (2,5 points de PIB entre des deux dates), c’est l’écart entre la hausse du pouvoir d’achat des ménages (11,7% environ sur le revenu disponible brut après transferts et hors valeur monétaire des services publics) et la hausse de la production en valeur (8,7% sur le PIB). Environ 3% de revenu des ménages distribué « en trop », en avance sur ce qu’on produit, c’est à peu près le même montant qu’un peu plus de 2% de dérapage du déficit. Et c’est normal, puisque le déficit est fait de revenus distribués, de dépenses qui ne sont pas jetées dans des trous, mais versées…à des gens.
La contrepartie de ces déficits, c’est l’épargne, une épargne plus élevée que partout ailleurs en Europe, en même temps qu’un déficit plus élevé.
La contrepartie de la hausse du déficit, c’est la hausse du taux d’épargne. Quand les ménages augmentent de 4 à 5 points leur taux d’épargne, de 14 à 18/19%, comme cela a été le cas ces dix dernières années, cela finance presque exactement un dérapage d’un peu moins de 3% du déficit (le revenu disponible des ménages représentant un peu plus des deux tiers du PIB).
Et le plus douloureux à considérer, c’est que ce qui est vrai pour les flux l’est aussi pour les stocks, puisque les sommes versées grâce aux déficits, et épargnées par les ménages, s’additionnent à leur patrimoine. De sorte que la contrepartie de la dette publique, c’est le patrimoine des ménages, plus élevé que dans les pays qui ont peu de dettes. Le patrimoine moyen des ménages français est supérieur de 45KE à celui des ménages allemands, qui pourtant produisent plus (cf infra). Multiplié par 30 millions de ménages, cela représente une sur-richesse de 1350 milliards, soit l’équivalent de 45% de moins sur le ratio Dette/pib. Certes, la causalité entre les différences de déficit et de patrimoine n’est pas directe. La différence de patrimoine vient d’abord de ce que les Français sont plus largement propriétaires, et que la baisse des taux sur 30 ans, un bénéfice d’ailleurs de l’Union monétaire, a accru la valeur du foncier. Mais les déficits ont aussi permis d’augmenter les revenus et de solvabiliser la demande immobilière de cette épargne.
On comprend mieux en faisant ce bilan ce qui fait la spécificité de cette décennie 2017/27, qui est d’avoir pu augmenter à la fois les déficits et les inégalités : l’indice de Gini des revenus disponibles après transferts a augmenté de 0,022 points entre 2017 et 2024, et la part des 10% les plus riches de 1,6 points. Ceci est original ; d’habitude, dans notre histoire financière, des mesures dépensières, plutôt progressistes, réduisent les inégalités, mais elles font des déficits, et il faut ensuite des plans de rigueur qui ont l’effet indésiré de les accroitre. Mais ce n’est pas le cas ici. Il y a eu une politique de distribution de revenus non justifiés par la croissance, qui a accru les inégalités, et orientés vers les classes qui épargnent
Nous avons déjà eu l’occasion, dans une précédente note Terra nova[xxxiv], de détailler ce mécanisme, qui fait que la hausse du déficit trouve sa contrepartie dans la hausse du taux d’épargne des ménages, et que les sur-retraites (par rapport aux autres pays européens) versées par les régimes français sont épargnées par des retraités qui n’en ont pas besoin, et recyclées dans le financement du déficit, pour être ajoutées à l’héritage des enfants de la bourgeoisie.
Mais tout cela est une affaire entre Français. Depuis le travail sur la compétitivité extérieure et le quasi-rétablissement de la balance des paiements, qui n’avait jamais dérapé autant que dans le sud de l’Europe, le déficit budgétaire n’a plus de déficit « jumeau ».
Il n’y a donc pas de problème particulier aux bornes de la France qui requière l’assistance internationale. Il y a juste une classe sociale/génération qui a décidé d’endetter l’État plus qu’ailleurs, pour bénéficier de transferts plus élevés qu’ailleurs, et pour accroitre son patrimoine privé plus que chez nos voisins.
Donc, le traitement du cas français est beaucoup plus simple. Il suffit de baisser parallèlement d’un côté les transferts de revenus aux gens qui épargnent, et de l’autre le besoin de financement de l’État, le premier permettant le second, ce qui n’a pas d’impact récessif. C’est-à-dire en gros de baisser les retraites et d’augmenter les impôts de ceux qui épargnent. Ceci n’ayant a priori pas d’impact conjoncturel négatif. Et pour la part de l’effort qui devra être faite par tous, au risque d’un impact récessif, il y a une marge de cinq points de taux de TVA par rapport aux taux les plus élevés pratiqués en Europe.
Cette situation explique que les marchés soient patients. Personne n’a intérêt à une crise, et ils ont une vision longue. Ils savent très bien qu’on ne peut rien attendre de cette majorité, qu’un « muddle through », entre 5 et 6% de déficit, ce qui ajoute tous les ans 2 ou 3 points à la dette. Il nous parait pour cette raison très peu probable qu’une crise réelle éclate avant la présidentielle.
Après, c’est autre chose. Car le problème, pour « simple » qu’il soit, doit être traité dès le début du prochain quinquennat. S’il ne l’est pas au début, il ne le sera pas ensuite, quand on préparera l’élection suivante, et donc il faudra se préparer à projeter une dette de 135% du PIB en 2032. Ou plus si un populiste décide de tenir ses promesses et d’engager une politique expansive.
Si un populiste opposait un déni persistant, ou demandait à être aidé sur longue période le temps de prendre des mesures de rigueur, ou exigeait une solidarité des pays du Nord, soit sous forme de prêts publics, soit sous forme de monétisation de la banque centrale, il a peu de chances de rencontrer beaucoup de coopération. D’abord parce que les sommes à mobiliser pour la France seraient énormes. Ensuite parce que l’Europe, comme le monde, a changé depuis 15 ans : plus de brutalité, plus d’égoïsmes nationaux, et en Allemagne, la pression sur les partis traditionnels d’une AFD dont le cheval de bataille premier, avant même l’immigration, était de protester contre les « transferts au Club Med ». Les temps ne sont pas très favorables aux solutions coopératives, et il est aujourd’hui encore moins probable qu’hier que les pays du Nord de l’Europe accepteraient de payer d’une création monétaire inflationniste un plan en faveur de la France, et absolument certain qu’ils refuseraient de s’engager dans des transferts permanents. D’autant que les mesures d’austérité à prendre, sur environ 4% du PIB (120 Mds), seront considérées comme tout à fait comparables à ce qu’ils ont fait eux-mêmes sans faire appel à personne.
D’ailleurs pourquoi les ménages allemands aideraient-ils leurs homologues italiens et français, puisqu’ils sont moins riches ? On voit en effet en Europe une curiosité : au sud, des cigales qui accumulent de la richesse, au Nord, des fourmis qui produisent plus mais ont moins de patrimoine.
En Europe, les pays « riches » (en patrimoine moyen des ménages) ne sont pas ceux qui produisent beaucoup, ceux qui habitent au Nord. Ce sont plutôt ceux qui dépensent et endettent le plus leur Etat, au Sud.
| France | Allemagne | Espagne | Italie | Pays-Bas | Autriche |
Patrimoine moyen ménages (KE)[xxxv] | 174 | 129 | 192 | 178 | 231 | 137 |
PIB par tête vs base 100 moyenne UE (insee) | 98 | 115 | 92 | 96 | 134 | 118 |
Dette publique/pib (%) | 118 | 64 | 102 | 139 | 44 | 83 |
Bref, la France n’est pas un candidat pour le FMI. Son problème de déficit et de dette publique est beaucoup plus facile à résoudre, le moment venu, que celui de la Grèce et du Portugal, avec beaucoup moins de dommages. C’est une affaire à régler entre Français.
C’est pourquoi nous pouvons être fondamentalement optimistes sur la situation française.
Mais en même temps, il faut reconnaitre une dérive populiste des élites politiques et une certaine prégnance du déni de la situation budgétaire : quand on regarde le reste de l’Europe, on voit rarement autant d’extrêmes ; on voit des extrêmes qui ailleurs ne prétendent pas brûler la dette ou forcer la BCE à payer ; et on voit rarement des partis de gouvernement s’instituer auprès des électeurs en dispensateurs de pouvoir d’achat, et aligner des promesses aussi coûteuses ; et encore moins un Président centriste libéral provoquant le plus grand dérapage de l’histoire des comptes du pays depuis la guerre d’Algérie.
Donc on ne sait pas ce qui risque de déclencher l’affrontement entre le déni français et les marchés financiers, mais l’élection présidentielle prochaine est une occasion possible. On ne voit pas ce qui empêcherait la France de faire un ajustement beaucoup plus facile que ceux réalisés par les pays du Sud lors de la décennie précédente, mais il faut compter avec l’inculture économique et financière, et la démagogie populiste, de ses élites politiques.
5/ Ce qui est déjà en route : manuel de survie financière aux temps du populisme
Pour toutes ces raisons, les gens qui ont quelques moyens commencent à prendre des précautions. Voyons ce qui se murmure, dans le secret des cabinets de gestion d’actifs. Et pour la facilité de lecture, classons les réponses en quinze préceptes, qui sont autant de fils pour expliquer comment fonctionnent les crises, et les stratégies que l’on a vues à l’œuvre dans les précédentes crises. Le petit vade-mecum de la survie financière dans des temps populistes, ou comment les riches et les informés s’y prennent pour passer entre les gouttes, pendant que les pauvres et les distraits paient l’addition.
Il faut bien comprendre que c’est un mouvement qui ne fait que commencer – on le voit dans le prix de certains actifs – mais l’essentiel, en gros tout ce qui n’est pas immobilier, est déjà analysé et balisé en détail par une industrie du conseil financier et fiscal qui emploie des dizaines de milliers de personnes, et se réalise en quelques clics. Cela ne se fait pas tout de suite, car il peut y avoir un coût, comme une assurance, et parce que des risques politiques, il y en a aussi ailleurs. Mais le jour où un populiste arrivera au pouvoir en France pour remettre en cause le crédit public, l’essentiel du chemin aura déjà été fait. Ces mesures de protection auront déjà été installées par les plus informés.
« Disclaimer », comme on dit dans les guides d’investissement : le soussigné décline toute responsabilité pour les pertes et coûts subis par l’investisseur qui appliquerait ces conseils alors que la crise ne viendrait pas ou prendrait des formes différentes – ce vade-mecum n’étant pas un conseil opérationnel mais une description des enchainements. De même que les élus déclinent toute responsabilité pour les pertes subies par les investisseurs qui auraient pris au pied de la lettre les promesses de redressement budgétaire ou de stabilité monétaire formulées en période électorale. Les performances passées ne préjugent pas des performances futures. Les promesses futures, elles, ne préjugent de rien du tout.
5.1/ « Des OAT, point n’achèteras »
Beaucoup d’acteurs sont plus ou moins obligés d’acheter des emprunts d’Etat (OAT), Les investisseurs institutionnels opérant de très grands volumes de dettes (assurance-vie, fonds de dette), et aussi les banques, car la règlementation les oblige à détenir des « matelas de sécurité » en proportion de leurs engagements, et la dette des grands États occidentaux étant classiquement considérée comme l’actif le plus sûr, c’est le seul placement qui ne nécessite pas de détenir un capital supplémentaire en raison de sa seule détention. Il n’est donc pas étonnant que les obligations assimilables du trésor soient encore sursouscrites, d’autant qu’elles sont émises à des taux de plus en plus élevés.
Mais justement, si les taux montent, c’est que le bassin de placement se réduit. La dette de l’État français devient de plus en plus une dette « à haut rendement » – plus de risque, plus de rendement. Les obligations à très haut rendement sont des « junk bonds », des obligations « pourries », sur lesquelles pèsent une probabilité forte de non-remboursement.
Le niveau de risque perçu, on le sait, est mesuré par l’écart de taux avec l’obligation d’État la plus sûre de la zone monétaire, qui se trouve être celle de l’Allemagne, si on cherche de la dette en abondance, la dette danoise étant devenue encore un peu plus sûre. L’écart de taux avec l’Allemagne qui était de l ‘ordre de 30 points de base (0,3%) à la fin du quinquennat de François Hollande, est aujourd’hui remonté, lentement mais constamment, au fur et à mesure de la dégradation des comptes publics, pour dépasser 100 points de base (1%).
Aujourd’hui, le rendement de l’OAT 10 ans est supérieur à celui non seulement de l’Allemagne, mais aussi de l’Espagne, de l’Italie, du Portugal, et de la Grèce. Ce qui signifie que la dette de l’État français est devenue la dette la plus risquée de toute la zone euro. Plus que celle des pays qui ont encore plus de dettes, comme l’Italie. Plus que celle de pays qui ont été victimes de la crise des décennies précédentes, comme l’Espagne et le Portugal. Plus même qu’un pays qui a fait défaut de nombreuses fois ces deux derniers siècles, et encore dans la dernière décennie, la Grèce (la comparaison étant en peu biaisée dans ce dernier cas par les mécanismes de garantie d’une partie de la dette grecque).
OAT France 10 ans | 4,78% |
Allemagne 10 ans | 3,58% |
Portugal 10 ans | 4,03% |
Italie 10 ans | 4,58% |
Espagne 10 ans | 4,10% |
Grèce 10 ans | 4,47% |
Belgique 10 ans | 4,32% |
Irlande 10 ans | 3,69% |
Pays bas 10 ans | 3,59% |
Source : boursorama, relevé au 1/10/2026
Que signifie un écart de taux de 120 points de base, sur 10 ans, entre la dette française et la dette abondante la plus sûre ? Dans une union monétaire, cet écart de marché ne mesure pas une probabilité de dévaluation, mais un risque de défaut. Et d’ailleurs, le changement de dénomination de la dette serait un défaut. L’écart représente un équilibre entre acheteurs, qui pensent que la probabilité de défaut est plus faible que ce qui « est dans le prix » et les vendeurs, qui pensent qu’elle est plus forte. Il mesure donc une probabilité moyenne estimée par le marché.
Cette probabilité est un mix de la probabilité qu’il y ait un défaut, et de ce que ce défaut ferait perdre de valeur à la dette détenue. En Grèce, la perte de valeur était de 75%. Lors de la dernière faillite française en 1799, de 67% (faillite des deux tiers). Ce qu’on sait c’est qu’une obligation française sur dix ans rapporte 1 ,2 % de plus chaque année, soit environ 13% de plus dix ans plus tard, au moment du remboursement. Cela couvre une probabilité de plus de 10% d’un défaut total, ou de plus de 20% d’un défaut qui réduirait de 50% la dette, ou de plus de 30% d’un défaut qui n’effacerait qu’un tiers de la dette.
La probabilité qui est dans le marché, environ une chance sur 4 ou 5 que l’Etat français fasse défaut, n’est pas négligeable, pour un événement qui ne s’est pas produit depuis plus de deux siècles. Evidemment, avoir des politiciens en campagne qui discutent ouvertement des différentes formes de défaut possible, cela n’aide pas, même si leur voix ne porte pas très loin.
A quelle distance sommes-nous de la catastrophe ? A peu près à mi-chemin, en écart de taux, mais les évolutions sont discrètes, au sens mathématique, et, dans certaines situations politiques, peuvent être rapides ; dans le cas de la Grèce, on est encore à ce point à l’automne 2008, après un lent dérapage des spreads sur plusieurs années, et la crise se déclenche un peu plus d’un an plus tard, sur une réévaluation à la hausse du déficit.
Dans la pratique historique, quand l’écart de taux avec la dette la plus sûre de la zone se rapproche ou dépasse les 200 points de base (2%), les gouvernements préfèrent démissionner. C’est une sorte de motion de censure par les marchés obligataires. Cela a été le cas de la coalition populiste italienne (200 points de base au moment de la démission de Conte). Liz Truss s’est également trouvée dans une situation analogue. Quant à Berlusconi en 2011, il n’a tenu que trois mois avant que les Européens ne le forcent à la démission, pendant lesquels l’écart de taux était passé de 200 à 500 points de base.
Les gouvernements qui atteignent ce point ont donc raison de démissionner. Quand on atteint 200 points de base, c’est que les marchés anticipent un risque de défaut (sur 50% de la dette) qui n’est plus de 20%, mais de 40 à 50%. Et là, il se passe très rapidement ce qui arrive dans toutes les crises financières : la masse des hésitants rallie d’un coup les pessimistes. Le marché part alors du principe que l’assèchement des financements provoquera le défaut, et la seule question qui demeure ouverte à la spéculation porte sur son ampleur : perdra-t-on in fine 30%, 50% ou 80%, et faut-il donc sur 10 ans exiger des primes de 5% ? 10% ? 15% ? Cela devient une affaire de spéculateurs : on ne lève donc plus de dette nouvelle, et l’ancienne est vendue à la casse à des fonds de spéculation.
Donc, si beaucoup de gens doivent acheter, pour des raisons de statuts ou de règlementation, des dettes d’Etat, ils viseront à accroitre leur portefeuille en dettes d’autres pays de la zone euro, même si elle rapporte moins. Et ceux qui gèreront leur portefeuille s’abstiendront assez tôt de détenir de la dette française.
Ce mouvement, à bas bruit, est déjà en cours.
5.2/ « L’assurance vie, tu limiteras »
C’est évidemment une illusion que de croire, ou laisser dire, que les défauts d’Etat ne coûtent qu’aux « investisseurs institutionnels ». Ceux-ci ne font en général que gérer des sommes qui leurs sont confiées par des épargnants, que ce soit dans le cadre des systèmes de retraite collectifs, des fonds obligataires et de dette, ou de l’assurance-vie.
L’assurance-vie est, dans son extension, une spécificité française, que les avantages fiscaux n’expliquent pas de manière rationnelle. En assurance vie, on détient in fine le même genre d’actifs que dans des portefeuilles diversifiés : des fonds d’actions, de dette, d’immobilier, ou un mix de tout cela, avec moins d’accès aux produits à bas coûts qui se contentent de répliquer des indices (ETF, c’est-à-dire Sicav indicielles à faibles coûts). On y paie donc les mêmes frais de gestion que si on détenait des parts directes de ces fonds, et plus que quand on détient des ETF. Mais en plus de ces frais souvent gras, l’assureur prélève parfois des frais à l’entrée, et toujours une commission supplémentaire de 0,7 à 1% par an, juste pour prix de mettre ces actifs dans une enveloppe intitulée « assurance-vie », qui offre trois avantages : la possibilité de décaler l’impôt, qu’on paiera néanmoins de toutes façons, au moment où on liquide le portefeuille, plutôt que de le faire ligne à ligne ; une fiscalité très légèrement réduite sur les plus-values, mais dans des proportions minimes (27 au lieu de 30/33%) ; et une fiscalité favorable sur l’héritage, dont il est moins que certain qu’elle se maintiendra dans le temps au vu de l’état des finances publiques.
Pour un souscripteur moyen, qui ne prévoit pas de mourir rapidement, qui ne fait pas beaucoup tourner ses actifs, et qui ne prévoit pas de dégager les rendements à deux chiffres qui justifieraient de payer tous les ans 1% sur tout l’encours pour économiser 4% d’impôt sur les plus-values à la fin, il n’y a donc pas de raison très rationnelle de mettre son patrimoine en assurance-vie, sinon la pression des chargés de clientèle et la préférence bien documentée des clients à payer des frais à leur banque plutôt que des impôts à l’Etat. D’ailleurs, il est bien attesté que les épargnants aisés, qui se tordent de douleur quand un ISF leur prélève 0,5 ou 1%, supportent très bien que leurs banquiers et assureurs leur prennent deux fois plus.
Mais les gens ont de gros encours en assurance-vie, et cela crée plusieurs sortes de fragilités.
La première est que les fonds d’assurance, surtout les fonds en euros, détiennent beaucoup de dette d’Etat. Dans les placements des compagnies d’assurance, en cumulant les contrats en unités de compte (600 Mds€) et la part des contrats en euros (1740 Mds€), la part des obligations d’Etat françaises a été réduite à 13%[xxxvi], et 8% pour les obligations souveraines d’autres pays européens. Sur les seuls contrats en euros, la part peut être supérieure aux 13%.
C’est encore beaucoup, dans le sens où un défaut de l’Etat français impacterait la valeur intrinsèque des contrats en unités de compte de 5 à 10%. Mais pour les contrats en euros, elle pourrait mettre en jeu la garantie de l’assureur, qui porte sur l’intégralité des sommes investies, plus les intérêts crédités au compte les années précédentes. Selon la gravité du défaut, se posera alors la question de savoir si les capitaux propres et les réserves des assureurs suffiront à absorber cette perte. Dans l’attente d’une réponse certaine, beaucoup de porteurs risquent de demander la résiliation de leur contrat, ce qui bien sur accélèrera les difficultés en forçant les assureurs à vendre les actifs en urgence dans les plus mauvaises conditions de marché.
S’y ajoute un autre problème spécifique de l’assurance-vie en euros, liée à la remontée des taux. Dans ces contrats, l’assureur crédite en fin d’année le compte d’un taux qu’il calcule lui-même, en fonction de ses résultats et de la concurrence, et qui est un « mix » des taux perçus sur plusieurs générations d’obligations achetées dans les dix années précédentes. Ce taux est bien sûr très attractif par rapport aux taux de marché des obligations nouvelles quand les taux baissent ; mais quand ils remontent très vite, le risque, indépendamment de tout défaut, est que les détenteurs ne ferment leur contrat qui rapporte 2 ou 2,5%, pour acheter, sous une forme ou autre (titres vifs, fonds de dette, nouvelles assurances vie lancées fraichement) des obligations qui rapportent 4 ou 5%.
Les épargnants qui souhaitent protéger leurs actifs de l’hypothèse que les populistes « fassent ce qu’ils disent » auront donc tendance à ne pas avoir trop d’assurance-vie, le moins possible de contrats en euros, et, dans leurs contrats en unités de compte, que des actions, de l’immobilier et des obligations d’Etats étrangers ou de grandes entreprises.
5.3/ « Qu’au Luxembourg, tu ne l’auras »
Les assureurs français se sont bien sûr inquiétés des risques que cette situation fait peser sur leur liquidité. Pour permettre aux autorités d’éviter des mécanismes de « run » hors de l’assurance qui pourraient les forcer à vendre leurs actifs à la casse, voire menacer leur solvabilité, une loi de septembre 2016 (Sapin 2) permet au ministère des finances (Haut conseil de stabilité financière, plus exactement) de bloquer temporairement tous les retraits, avances, et arbitrages, sur les contrats d’assurance-vie (article L631–2–1 du code monétaire).
Cette disposition est parfaitement justifiable sur le plan de la prévention des catastrophes.
Mais le résultat immédiat a été que les plus informés et les plus riches, en toute légalité, préfèrent souscrire des contrats d’assurance-vie au Luxembourg. Ceci ne présente aucun avantage d’optimisation fiscale, et peut se faire en toute légalité en déclarant son contrat au fisc français. Les avantages sont différents. D’abord, le droit luxembourgeois a la réputation de protéger mieux les porteurs de contrats en cas de faillite de l’assureur, puisque leurs actifs sont dans des compartiments séparés. Ensuite, ces contrats, en général « haut de gamme » en termes de montants investis, mais qui ont tendance à se démocratiser, offrent des gammes plus larges de placements éligibles à moindre coût de gestion, titres vifs, ETF, fonds de private equity, etc. Ensuite, si les contrats au Luxembourg peuvent aussi être bloqués en cas de crise systémique, c’est en raison d’une intervention judiciaire, et non sur l’initiative d’un ministre du RN ou de LFI.
En conséquence, les résidents français sont le premier marché des assureurs vie basés au Luxembourg. Les primes collectées ont progressé de 56% en 2024, et encore 20% en 2025. Elles représentent fin 2024 un encours de 97 Mds€[xxxvii], et sans doute beaucoup plus aujourd’hui, à comparer aux 600 Mds€ de contrats français en unités de compte (le contrat en euros n’ayant pas d’équivalent exact au Luxembourg).
En clair : si un défaut de l’État français intervenait, ce qui affecterait mécaniquement l’assurance-vie et les assureurs, les porteurs français seront affectés dans leur valeur sous contrat et dans leur liquidité. Pas les porteurs plus riches ou plus prévoyants investis en contrats luxembourgeois, s’ils n’ont pas choisi spécifiquement d’investir en obligations d’État françaises.
5.4/ « Les banques en France, tu réduiras »
Dans l’histoire économique récente, les banques et les États sont liés par une boucle diabolique, un pacte de sang de la faillite commune.
Parfois, ce sont des banques qui deviennent à la fois trop grosses pour leur pays hôte, et trop cupides pour ne pas menacer leur propre survie. Quand elles sont menacées de faillite, comme elles sont « too big to fail » et menacent d’interrompre avec elles les utilités essentielles de la monnaie et du crédit, qui sont des services publics, l’État hôte est obligé de les recapitaliser ou de les nationaliser. Mais les banques ont atteint de telles tailles (des totaux de bilan, pour les plus grandes d’entre elles, supérieures ou égales au PIB de leur pays, plus encore en Suisse aujourd’hui, ou hier en Islande) que ces opérations font exploser la dette, et plus encore les engagements potentiels, de l’État nationalisateur, jusqu’à menacer sa solvabilité. Les grandes banques constituent, pour les États, un risque existentiel.
Prenons par exemple la Suisse, Depuis qu’elle a dû absorber le Credit suisse au bord de la faillite, le total de bilan de la banque UBS est de 1,6 fois le PIB de la Suisse. Si UBS venait à perdre ses fonds propres dans de mauvaises opérations, il faudrait que la Suisse la recapitalise, et cela accroitrait sa dette de 10% du PIB d’un coup. Mais surtout, on ne saurait pas avant plusieurs années si la perte ultime porterait sur 5,10,15, 20% du total de bilan, donc sur 10, 20, 30 ou plus d’endettement public supplémentaires par rapport au PIB suisse.
Les cas où la mauvaise gestion des banques a menacé la solvabilité des économies et des États ont été nombreux pendant la crise financière, principalement aux Etats-Unis, en Irlande, en Espagne, en Islande, à Chypre, etc.
Mais il y a aussi la boucle inverse, celle où c’est la mauvaise gestion de l’État qui entraine les banques dans sa chute.
C’est ce qui a menacé au Portugal et ce qui est allé assez loin en Grèce. Dans ces deux pays (même si la fragilité des banques sur leurs propres opérations était plus forte au Portugal), il n’y avait pas de crise bancaire endogène sérieuse, mais les banques ont été menacées par la dégradation du crédit souverain.
C’est que les banques, on l’a vu, détiennent beaucoup d’obligations souveraines pour des raisons règlementaires, avec en général une sur-représentation de la dette de leur État hôte (« home bias ») : la règlementation bancaire, construite aux temps où les dettes d’État étaient « sûres », affecte en effet un risque et un besoin de capital nul aux obligations souveraines « investment grade », et de plus les exonère du plafond de 25% des fonds propres investis en titres d’un seul émetteur. Même si les autorités monétaires suivent avec attention ce « home bias », dans l’idée de le réduire, ce qui est cohérent avec l’union des marchés de capitaux, il n’y a pas de règlementation spécifique qui le plafonne.
En France, le « home bias » est encore assez significatif dans certaines banques, particulièrement dans les banques les plus orientées sur le marché domestique ; par exemple le Crédit agricole publie 68 Mds€ d’exposition au risque souverain[xxxviii], ce qui représente 3% des engagements mais quand même 60% des fonds propres règlementaires (CET1)
Un défaut de l’Etat français aurait donc un effet très dommageable sur les banques françaises. Il ne serait pas forcément menaçant pour toutes, mais il faut tenir compte des enchainements.
D’abord, un gouvernement aux abois qui n’arriverait plus à placer sa dette sur le marché international, aurait tendance, avant de faire défaut, à forcer ses banques à absorber plus de dette souveraine. On l’a observé dans le cas grec (cf. supra). Et il faut bien sûr tenir compte de l’effet de confiance : pour qu’une banque soit menacée de faillite, elle ne doit pas nécessairement être insolvable ; il suffit qu’elle soit illiquide, parce que ses déposants la quittent, par précaution, en attendant d’y voir plus clair ; c’est le mécanisme des « runs » bancaires, qui peut avoir raison de banques sur de simples rumeurs, en les privant de leurs passifs immédiatement exigibles alors qu’elles ne peuvent liquider immédiatement leurs actifs investis à terme.
Il y a par ailleurs une autre raison qui pousse les épargnants informés, non pas à quitter leurs banques, mais à se ménager des portes de sortie, par exemple des comptes ou des contrats d’assurance à l’étranger, en cas de gouvernement populiste et de crise bancaire. C’est le risque de taxation des dépôts, ou plus gravement encore, le risque de sortie de l’euro et de redénomination de la monnaie.
On l’a vu dans le cas grec, une crise souveraine, avec un gouvernement populiste qui se débat et resserre le nœud coulant, induit des anticipations de redénomination de la monnaie. Pas forcément parce qu’il le souhaite. Mais parce qu’à un moment, il n’a plus le choix, Le gouvernement qui subit cela choisit moins la sortie de l’euro qu’il ne s’en fait expulser, il faut inventer une monnaie nouvelle dans laquelle payer les fonctionnaires ou les retraites, ou redénomminer les dépôts : des « IOU » (« I owe you »), des assignats, des tickets restaurants, ou, in fine, des francs Le Pen ou des francs Mélenchon.
Or, en application de la « lex monetae », qui est un principe de bon sens et de droit international constant qui s’est appliqué dans toutes les opérations passées de redénominations monétaires (voir par exemple la scission de la Tchécoslovaquie en 1993, ou ensuite de la Yougoslavie, ou de l’empire austro-hongrois après 1918), les pouvoirs de redénomination d’un État ne s’appliquent que sur son territoire national, qu’il s’agisse des flux monétaires ou des stocks de dettes et de créances, et notamment de cette catégorie particulière de créance que constituent les dépôts bancaires.
En conséquence, en cas de redénomination monétaire initiée par un gouvernement populiste, les dépôts dans une banque en France, que sa maison mère soit française ou étrangère, deviennent des francs Le Pen ou des francs Mélenchon. Alors que les dépôts dans une banque à l’étranger, qu’elle soit française ou étrangère, restent dans la monnaie que choisit ce pays ; des euros si la zone euro tient sans la France, des euros du Nord ou des marks (ce qui est à peu près la même chose) si la sortie de la France conduit à une explosion générale de la zone et que la banque est au Nord ; ou n’importe quelle monnaie locale si l’argent est hors de la zone.
Ces deux raisons, risque sur la solvabilité des banques et risque de redénomination, conduisent dès aujourd’hui une fraction croissante des épargnants à se ménager une « porte de sortie » au cas où les choses tourneraient mal, pour y transférer leurs avoirs liquides excédant leurs besoins quotidiens. Ceci est parfaitement légal à condition de le déclarer à l’administration. L’administration sait donc, même si l’extraction de ces données est difficile sur sources publiques, aux comptes non déclarés près (qui ont été drastiquement réduits par l’échange automatisé d’informations), combien de foyers cochent les cadres « 8UU » (détient au moins un compte à l’étranger) et « 8TT » de la déclaration 2042, et leur évolution. On sait néanmoins qu’en 2016, environ 300 000 foyers déclaraient des comptes à l’étranger et 35 000 des contrats d’assurance vie[xxxix], contre 30 000 comptes étrangers déclarés en 2007[xl]. Divers indicateurs tendent à montrer que ces chiffres continuent de croitre, notamment l’explosion de l’assurance-vie luxembourgeoise (cf. supra) ou la diffusion croissante de la clientèle de banques comme Revolut et N26 (5 et 3 millions de clients français respectivement, qui ne sont plus tous des comptes à l’étranger, mais dont les clients initiaux recevaient des IBAN respectivement lituaniens et allemands).
5.5/ « Des billets, sous le matelas, tu mettras »
Le billet de banque n’est pas plus « de la monnaie » que les dépôts bancaires. Les deux sont liquides, sont des composantes de la masse monétaire, et participent au processus de création de la monnaie. La capacité de multiplier les dépôts, donc de créer de la monnaie, est ce qui fait la spécificité des banques, et ce pourquoi elles sont régulées par l’institution monétaire. Tout prêt bancaire crée de la monnaie, si vous prêtez 1000 euros à votre enfant, 1000 euros sont réduits de votre compte et 1000 crédités sur celui de votre enfant, donc la masse monétaire ne change pas ; en revanche, si la banque lui fait 1000 euros de prêt étudiant, vous gardez 1000 euros sur votre compte, et votre enfant en reçoit 1000, donc la masse monétaire augmente de 1000 euros. De même quand les banques prêtent aux États et se refinancent à la banque centrale, ou quand la banque centrale prête aux États. Tout cela accroit la quantité de monnaie, et c’est la progression de cette quantité que régule la banque centrale pour l’adapter aux besoins de l’économie.
Mais il y a une différence. Un dépôt bancaire est une créance sur la banque. Jusqu’à 100 000 euros, les comptes rémunérés sont garantis par un mécanisme collectif, et même au-delà les États interviennent parfois pour sauver les banques. Mais cela ne peut fonctionner si la crise est si profonde que toutes les banques d’un pays sont menacées et l’État en défaut de paiement.
Les dépôts bancaires peuvent aussi être temporairement menacés si une crise informatique (hacking) menaçait pendant une certaine période le fonctionnement normal des banques et des systèmes de paiements électroniques. Ce qui est probablement une affaire non pas de « si », mais de « quand ». La BCE elle-même recommande aux ménages européens de détenir une petite réserve de précaution en billets, d’au moins quelques jours de dépenses essentielles, notamment pour cette éventualité (« keep calm and carry cash – lessons on the unique rôle of physical currency across four crises », publié dans le bulletin de la BCE de juin 2025).
Un billet, contrairement à un dépôt bancaire, est une créance sur la banque centrale, ce qui est une situation différente si on parle d’une crise majeure dans un seul pays d’une union monétaire plus vaste.
Cette créance est d’ailleurs, sur les billets européens, matérialisé par la signature du responsable. Regardons un billet de banque :
Le petit gribouillage en haut à gauche, entouré de rouge, sur tous les billets, c’est une signature. Un de ces billets est signé Christine Lagarde, un autre Mario Draghi. Si vous en avez sous un matelas, vous trouverez peut-être des Trichet.
C’est que la première chose qu’on demande à une monnaie, c’est de garder à peu près sa valeur : que 20 euros continuent de valoir 20 euros. Ceux qui sont chargés de cela, ce sont des gouverneurs indépendants ; ils contrôlent la quantité de monnaie à mettre en circulation, et s’ils rachètent ou souscrivent x centaines de milliards de dette française pour que le gouvernement français puisse payer des fonctionnaires ou des retraites, c’est exactement comme s’ils émettaient des billets, car la monnaie est aussi scripturale.
Contrairement au monde des populistes, où ce n’est jamais leur faute à la fin, si la monnaie perd sa valeur, c’est la faute de quelqu’un. Pas du gouvernement français, ni de la Commission, ni du président du parlement, mais celle du signataire du billet, ici le ou la gouverneur.e de la banque centrale. C’est donc lui, ou elle, enfin son conseil des gouverneurs, qui décide combien il en émet.
Par ailleurs, dans les hypothèses de redénomination de la monnaie (sortie de l’euro), le gouvernement populiste aura plus de mal à convertir les billets que les dépôts bancaires nationaux. Dans les cas récents, comme la scission de la Tchécoslovaquie, le gouvernement essayait, le temps d’émettre de nouveaux billets, de forcer les détenteurs à passer à la banque pour mettre sur les billets anciens une contre-marque pour dire si les couronnes devenaient des couronnes tchèques ou slovaques. Mais dans l’hypothèse d’une sortie de la France de l’euro, les billets en euros continueront de valoir en dehors de France, et il est douteux que les porteurs viennent les faire contremarquer en euros « Le Pen » ou « Mélenchon » – si ce sont eux qui, ayant pris le contrôle de la banque de France, deviennent le garant ultime d’une monnaie qu’ils émettent en fonction des besoins de couverture du déficit.
C’est pour cela que dans les crises extrêmes de la solvabilité bancaire, comme de la solvabilité des États, une des premières choses qu’on observe est une fuite des dépôts, pour retirer des billets, et la première chose que doit faire le gouvernement est de limiter les retraits en espèces, puis, d’interdire les transferts étrangers, avant le cas échéant d’empêcher que les dépôts ne se dépensent, ou de les taxer, ou de les redénomminer.
5.6/ « Quelques actifs réels, tu achèteras »
Quand ils sont confrontés à la dévaluation de la monnaie, ou au risque de taxation des dépôts, ou à l’anticipation de l’inflation, les ménages ont une réaction bien connue. Puisque la monnaie vaudra moins demain, autant l’utiliser tout de suite pour acheter des choses qui ont plus de chances de garder leur valeur. Des monnaies et des actifs étrangers pour les plus sophistiqués. Mais pour le tout-venant, ceux qui n’ont pas pris les précautions pour se réserver des portes de sortie permettant de contourner la limitation des retraits bancaires ou le contrôle des changes, il restera à utiliser le système de paiement, tant qu’il fonctionne encore, pour acheter des actifs réels.
Remplacer la machine à laver ou la voiture. Remplir sa cave de primeurs. Acheter de l’or, ou des œuvres d’art, ou des bitcoins. Tout ce qui peut soit servir de réserve de valeur, soit prendre de l’avance sur sa consommation personnelle future.
L’exemple le plus spectaculaire pour les biens durables est la Russie en décembre 2014. Lorsque le rouble s’est effondré, les ménages ont littéralement vidé les magasins : voitures haut de gamme, smartphones, réfrigérateurs, téléviseurs, diamants. Une étude académique sur cet épisode relève que les ventes de biens non alimentaires ont bondi de 11,5 % sur un an en décembre 2014, alors que les ventes alimentaires bougeaient peu[xli].
Même chose pendant la crise grecque. La banque centrale grecque relève en 2015 les caractéristiques fondamentales de cette fuite devant la monnaie[xlii] : thésaurisation de la « bonne monnaie », baisse de la demande de dépôts de transaction et hausse de la demande de biens durables et de biens de luxe.
5.7/ « Bijoutier, tu deviendras »
En cas de crise provoquée par un gouvernement populiste, ce mouvement de fuite devant la monnaie, et le feu de paille qu’il créera sur certaines activités, peut être une source d’opportunités, pour qui se sera préparé, aura constitué les stocks nécessaires pour répondre à la demande, dans une proportion idoine parce que cette explosion n’est bien sûr pas durable.
Le bijoutier grec Zolotas en 2015 avait bénéficié d’une hausse spectaculaire de ses ventes, avec des clients locaux sortis de nulle part et demandant à acheter jusqu’à 1 million d’euros de bijoux par virement bancaire sur une banque grecque[xliii], de même que tous les fournisseurs de biens durables. A la même époque, la Royal Mint britannique reportait un doublement de ses ventes d’or en Grèce. [xliv]
Bref, les ventes en France de LVMH et Kering ne se porteront pas si mal.
5.8/ « L’Immobilier, tu subiras »
Dans des crises de type grec, ou dans les premières étapes de celle que pourrait traverser la France sous un gouvernement populiste, l’immobilier ne fait pas partie des « valeurs refuge ».
La raison en est qu’il est très dépendant de la disponibilité du crédit bancaire, qui s’effondrerait en raison de la baisse de liquidité des banques, et des taux d’intérêt, qui s’envoleraient en fonction de la rareté du capital.
Ainsi en Grèce, le prix des actifs immobiliers a baissé de 40% entre 2008 et 2015[xlv], avec une réduction du nombre de transactions et une baisse de 85% de l’investissement en logements neufs[xlvi], c’est-à-dire une quasi-disparition de l’activité de promotion et construction de logements. Par comparaison dans le même temps, les prix immobiliers étaient stables en France et au Portugal (après une baisse initiale de 15% au Portugal), et la baisse de l’activité de construction/promotion de l’ordre de 7% en France, et aussi plus de 80% au Portugal, mais avec une crise qui était plus largement liée à un boom antérieur.
Ensuite, si le pays s’enfonce comme l’Argentine dans des décennies de dévaluations, redénomination, hyperinflation, l’immobilier peut retrouver son statut de protection patrimoniale. Les Argentins considèrent les ladrillos comme des biens réels qui offrent une protection complémentaire quand on a fait son plein d’or et de dollars. Mais ce qu’on constate en général, c’est plutôt, dans les périodes de stabilisation, un retour de capitaux mis à l’abri à l’étranger, qui rachètent à une fraction de leur valeur les actifs immobiliers vendus avant la crise.
5.9/ « En multinationales, tu investiras »
Une des caractéristiques les plus étonnantes de la tension souveraine actuelle est qu’elle épargne de la dégradation du crédit de l’État, les grandes entreprises françaises. Enfin, certaines.
Traditionnellement, sauf certains cas exceptionnels (comme OCP au Maroc, qui détient une position inexpugnable sur le marché mondial des phosphates et reçoit ses recettes en dollars), les agences de rating répugnent à accorder à des entreprises locales un statut de « meilleur débiteur » que l’État souverain dont elles dépendent.
La raison en est très compréhensible. Quand un État souverain se trouve acculé, la première chose qu’il fait est de débudgétiser des dépenses en cachant de la dette dans ses entreprises publiques. Ensuite, il s’emploie à dépouiller les entreprises privées de sa juridiction, d’abord par des impôts plus ou moins exceptionnels, ou plus ou moins légaux, puis, s’il le faut, par des confiscations ou des ajustements contractuels. Tout, plutôt que faire défaut. Ce qui est compréhensible quand on sait les conséquences du défaut.
En conséquence, pensait-on traditionnellement, aucune entreprise, même privée, ne peut être plus sûre que son Etat de domiciliation. Ce qui justifie que la dette d’État soit considérée comme l’actif le plus sûr, et qu’on incite les banques à garder en titres d’État les coussins de capital que leur impose la règlementation.
Mais cela a changé avec l’approfondissement de la mondialisation. Aujourd’hui, le marché considère qu’un certain nombre de grandes entreprises françaises sont plus sûres que l’Etat français.
Comparons à date le taux à 10 ans auquel émet l’État français au taux exigé des grandes signatures d’entreprises françaises ; comme elles n’émettent pas tous les jours, on l’approche en regardant le cours de leurs obligations à échéance 10 ans sur le marché secondaire, quand il est assez liquide, et le taux actuariel qui se trouve implicitement dans ce cours. Ce relevé est effectué au 15 septembre à un moment où l’État français levait sa dette 10 ans entre 4,4 et 4,5%.

Même si elle ne porte que sur quelques dizaines de points de base, la conclusion est un renversement des théories classiques de la finance : dès aujourd’hui, la dette émise par LVMH, Kering, l’Oréal, Air liquide, Schneider et, dans une moindre mesure, Total et Sanofi, est considérée comme plus sûre que la dette émise par l’État français.
Pas aussi sûre que l’État allemand, certes, mais d’un statut intermédiaire quelque part entre deux souverains, avec la France, en-dessous, et l’Allemagne, au-dessus.
A la limite, ces obligations d’entreprise devraient être privilégiées, et non pénalisées, quand le régulateur se demande comment les banques doivent investir leur capital de façon sûre. Mais on n’en est pas encore là, et de toutes façons cette dette n’est pas assez abondante.
A la limite, LVMH pourrait améliorer son résultat récurrent de quelques dizaines de millions d’euros en s’endettant d’une dizaine de milliards pour acheter des titres français ; mais ils ne le feront pas. Ce serait une spéculation trop risquée.
Naturellement, ce ne sont pas toutes les entreprises que le marché nous désigne ainsi comme des risques résilients à une crise souveraine.
Ce ne sont pas les banques, trop liées à l’État. Ni les compagnies d’assurance.
Ce ne sont pas des entreprises qui opèrent des utilités ou des rentes de privatisation en France. Un gouvernement populiste aux abois pourra essayer de prélever une part de la rente autoroutière, ou remettre en cause ses engagements d’achat d’énergie ou d’autres utilités collectives. Dans un effondrement où les fonctionnaires ne seraient plus payés, on pourrait très bien imaginer que les policiers en colère se mettent à prélever eux-mêmes à leur profit les péages autoroutiers[xlvii].
Et même sans aller à ces extrémités, un gouvernement aux abois taxera aux extrêmes les bénéfices des entreprises, c’est-à-dire les bénéfices réalisés en France… car quoi qu’en disent les populistes et une partie de la classe politique, on ne peut pas taxer les bénéfices étrangers, même pas ceux que font les entreprises du « Cac40 », qui sont des entreprises réalisant en moyenne les deux tiers de leur chiffre d’affaire à l’étranger, possédés à moitié par des étrangers, parfois incorporées à l’étranger et dirigées par des étrangers.[xlviii]
Les premières réactions du marché obligataire font donc apparaitre en creux le champ des entreprises encore investissables, même en cas de crise souveraine en France, au moins en titres de dette, et aussi, après le repli majeur des multiples que provoquera une crise financière, en equity :
- ce sont des entreprises étrangères ayant peu de business en France en proportion du total,
- ou des multinationales françaises faisant l’essentiel de leur chiffre d’affaires et de leurs profits à l’étranger (c’est plus de 90% par exemple pour LVMH, sans compter les achats de sacs des chinois en transit),
- à condition toutefois que leurs produits ne les lient pas trop à l’État ni comme client ni comme régulateur.
5.10/ « Une redénomination, tu prépareras »
Une crise souveraine peut se terminer avec l’austérité sans défaut souverain, comme dans le cas du Portugal ; ou avec l’austérité plus un défaut souverain sans redénomination monétaire, comme dans le cas de la Grèce ; ou avec l’austérité plus un défaut souverain associé à une redénomination de la monnaie, comme en Argentine. Dans une économie du type de la France dans la zone euro, chacun de ces cas est pire que le précédent.
Un des principaux problèmes auxquels devront faire face les gouvernements est que faute de savoir où s’arrêtera le train fou, les opérateurs, aussi bien les ménages que les entreprises, aussi bien dans leurs opérations commerciales que financières, chercheront à anticiper pour se protéger d’un défaut ou d’une redénomination, ce qui a bien sûr tendance à rendre plus probables les effets qu’on cherche à éviter.
En anticipation d’une redénomination possible, on a vu que les ménages chercheront à passer de l’argent à l’étranger, sortir des billets des banques et dépenser le solde de leur compte bancaire pour acheter des biens réels. La plupart des riches auront déjà fait tout cela quand le gouvernement se résoudra à prendre des dispositions autoritaires : retrait des dépôts de billets aux banques et/ou suspension des virements à l’étranger pour les particuliers, qu’on ne pourra pas néanmoins interdire de dépenser, sauf à bloquer les cartes de crédit en plus des guichets bancaires et des distributeurs de billets.
Mais l’essentiel des mouvements de capitaux n’est pas là. L’essentiel est dans les opérations internationales des entreprises et des banques, dont il est très difficile de démêler celles qu’ils font pour compte propre ou pour le compte de leurs clients, ou celles qu’ils font dans le cours normal de leur business ou « en prenant de l’avance » sur les mouvements futurs.
Dans une économie comme celle de la France d’aujourd’hui, il est absolument impossible de mettre en place un contrôle des changes efficace.
La raison en est simple. Il y a aujourd’hui en France 150 000 entreprises qui commercent avec l’étranger, et 6 000 multinationales françaises qui contrôlent 50 000 filiales étrangères, qui ont des comptes sur place. On ne va pas placer chacune d’elles sous le contrôle d’une escouade de contrôleurs. Or, il faut que ces entreprises continuent de payer leurs importations, leurs fournisseurs étrangers, leurs salariés expatriés, les intérêts de leur dette, les licences, et à recevoir les produits de leurs exportations. Chacune de ces opérations courantes permet de spéculer sur une redénomination monétaire : on paiera les fournisseurs étrangers un peu plus tôt, on se fera payer à l’étranger un peu plus tard, on rapatriera le cash un peu plus tard (leading and lagging, dans la terminologie du FMI)… Pour une entreprise implantée dans plusieurs pays, on a des encaisses de précaution et de transaction dans plusieurs juridictions, et on s’évitera bien sûr de laisser trop d’argent là où il peut y avoir une redénomination. En tous cas dans la phase aiguë de la crise, ces mécanismes joueront à plein, ils auront probablement été anticipés avant le début de la crise, et l’État ne pourra pas les parer efficacement sans provoquer un infarctus de l’économie réelle.
La pression pourra d’ailleurs venir des partenaires étrangers, même si les entreprises s’interdisent de spéculer contre leur propre pays. On l’a vu en Grèce. L’hôtelier qui enregistre une réservation d’un tour opérateur se verra demander de préciser dans son contrat que, si les arrhes sont payées dans la monnaie commune, le règlement du solde se fera en devise locale, si d’aventure celle-ci devait être dévaluée par rapport à l’euro. En sens inverse, un importateur de ces biens durables qui se vendront comme des petits pains devra préciser, s’il bénéficie d’un crédit fournisseur, que le règlement du solde devra être fait en « euros de Francfort ».
Quant aux banques, comme c’est le cas dans toutes les crises souveraines en zone euro, même dans leurs phases les plus naissantes, elles cesseront de se faire du crédit entre pays de l’union. Les banques des pays fragiles n’auront plus de lignes de crédit interbancaire auprès de leurs homologues étrangères, et toutes les opérations interbancaires internationales passeront par l’intermédiaire de la BCE, qui décidera du moment où elle retire le tapis aux banques attaquées.
Tout cela aura bien sûr des impacts majeurs sur l’économie réelle. Mais aussi sur le bilan des entreprises. Pour les entreprises, il ne faudra pas seulement veiller à mettre ses encaisses à l’étranger, il faudra aussi à ce que ses passifs et ses charges ne soient pas redénominées dans une monnaie plus forte que ses actifs et ses dettes.
Si vous gérez une holding ou une institution financière endettée en euros auprès d’une banque étrangère, ou dans un contrat de droit étranger, alors que vos actifs restent en francs, ou une entreprise endettée en euros alors que ses clients vont désormais la payer en francs, vous êtes probablement vite en faillite.
Si vous avez des charges qui restent en euros, alors que vos produits sont facturés en francs, il vous faudra augmenter vos prix, à des consommateurs qui ne pourront pas tous le supporter s’ils sont payés en francs. Vous ferez des pertes le temps de vous adapter, et vous ferez faillite si vous ne le pouvez pas.
Tous ces risques, quoiqu’extrêmes et de probabilité d’occurrence minoritaires, doivent être anticipés par les entreprises, afin d’ajuster, pour celles qui le peuvent, les passifs aux actifs. Tout cela a été analysé en détail dans les grands groupes pendant la crise souveraine de la décennie précédente. Certains recommencent déjà.
5.11/ « Le lieu des contrats, tu regarderas »
En application du principe de lex monetae, la loi d’un pays peut changer l’unité monétaire des dépôts, et des contrats soumis au droit de ce pays. Ainsi pour un contrat signé en France en droit français, en cas de redénomination, les droits et obligations du contrat deviendront des obligations dans la nouvelle monnaie.
Mais pour des contrats en droit anglais, par exemple, même signés en France ou par des Français, ou sous le régime ou de n’importe quel autre pays de l’Union européenne, aucun juge ne reconnaitra jamais la redénomination, puisque le contrat suit la monnaie du pays dans le droit duquel il est établi.
Le législateur français pourra donc redénomminer tout ce qu’il veut, pour le passé et pour l’avenir, les obligations resteront en monnaie étrangère. Un juge anglais regardera si l’euro existe toujours, et si ce n’est pas le cas traduira probablement en écus, c’est-à-dire dans une moyenne des monnaies de la zone. Un juge allemand traduira dans la monnaie de l’Allemagne. Dans les cas les plus complexes, les lieux de paiement et de signature pourront aussi être pris en considération. Tout cela provoquera beaucoup d’incertitudes et de contentieux, d’un enjeu souvent vital pour la solvabilité des acteurs concernés
Si le débiteur français d’un contrat de droit étranger, même parfaitement innocent du défaut souverain, une entreprise privée par exemple, persiste à payer en monnaie française, il sera déclaré en défaut de paiement.
Et c’est ce que la redénomination ajoute en fait au défaut souverain : elle entraine le secteur privé dans sa faillite.
Notons par ailleurs que ces principes de droit s’appliquent aux contrats de dette aussi bien qu’aux contrats commerciaux, et à la dette publique autant qu’à la dette privée.
Le FMI[xlix] rappelle de façon constante le principe que la souveraineté monétaire des États ne s’applique pas jusqu’au point où elle leur permettrait de redénominer leur dette en droit étranger.
Ceci a d’ailleurs des conséquences même pour les États qui font défaut.
La Grèce par exemple, a habillé son défaut vis-à-vis des dettes de droit grec en modifiant rétroactivement les clauses d’action collective, ce qui était un défaut, mais plus poli. Elle n’a pas pu le faire pour les contrats de droit anglais. Au moment même où elle faisait défaut sur 75% de la valeur de ses contrats grecs, elle a remboursé intégralement une souche d’obligations de droit anglais, et elle a remis aux investisseurs en droit grec qui acceptaient de bonne grâce le « haircut » des obligations de droit anglais, donc remboursables (théoriquement) en euros même si la Grèce venait à sortir de l’euro.[l]
De même, quand une minorité d’investisseurs en dette argentine, conduite par des fonds spéculatifs, a refusé l’échange que proposait le gouvernement pour solder les traces du défaut de 2001, ils ont obtenu d’un tribunal de New-York en 2014 une interdiction de payer les investisseurs plus conciliants. Parce que le contrat était dans le droit de NYC.
Le droit des contrats est donc essentiel pour évaluer si une entreprise a une chance de survivre à une redénomination. Cela exige de revoir dans cette optique, à la fois en droit et en soutenabilité économique, tous ses contrats critiques de dettes, de propriété intellectuelle, de concessions, de fournitures ou de produits dérivés.
5.12/ « Tes partenaires, tu évalueras »
Pour une entreprise, il ne suffit pas, pour survivre à la redénomination, d’avoir bien ajusté les actifs et les passifs de ses contrats.
Il faut aussi que l’aient fait tous ceux vis-à-vis desquels on a une dépendance critique.
Car il ne vous servira à rien d’avoir tout bien fait si un de vos fournisseurs critiques, ou un de vos clients essentiels, ou la banque où vous gérez vos flux, ou celle où vous gardez vos avoirs, ou l’assureur qui vous couvre d’une catastrophe, ou le banquier qui a émis un produit dérivé pour vous assurer que vous n’achèterez pas le pétrole à plus de 100 dollars l’année prochaine… si l’un quelconque de ces partenaires critiques, qui n’aurait pas bien ajusté ses actifs et ses passifs, se trouve dans l’incapacité de respecter ses obligations.
Car ce sera comme la peste noire, où tomberont malades des entreprises au hasard, en fonction de l’équilibre où elles se trouvent au moment précis où la musique s’arrête.
Si vous êtes une entreprise, vous êtes donc fondée non seulement à auditer vos contrats, mais aussi ceux de vos partenaires critiques, au moins de ce point de vue. Ce qui fera un marché pour les tiers de confiance.
5.13/ « Des avocats, tu embaucheras »
Toute cette activité de revue contractuelle pour préparer la redénomination, et d’ajustement des stocks et des flux financiers, constituera une véritable pluie d’or pour toute une série d’activités intellectuelles non productives, comme les conseillers financiers ou les avocats spécialisés dans le droit des contrats. Le temps qu’y passeront les dirigeants d’entreprise sera malheureusement autant de moins à inventer de nouveaux produits.
Mais il le sera aussi pour les gens qui font du contentieux. Car un État financièrement pris à la gorge et dirigé par des populistes va chercher à s’abstraire du droit, même sans espoir, juste pour gagner du temps, et il faudra que chacun fasse valoir ses droits légitimes par tous les moyens de justice.
C’est d’ailleurs une tentation qui existe déjà quand les gouvernements sont dirigés par des partis de gouvernement, et tentés d’annoncer des mesures spectaculaires et illégales, qu’ils laissent à leurs successeurs le soin d’abandonner.
Les gouvernements par exemple promettent régulièrement de faire rendre gorge aux sociétés d’autoroutes, protégées par des contrats très bien rédigés. Ségolène Royal avait été particulièrement vocale sur ce sujet en annonçant un gel des tarifs ou une révision des concessions, qui ont donné lieu, après diverses discussions et épisodes judicaires, à des hausses ultérieures et des allongements de durée plus coûteuses encore pour le contribuable que les contrats initiaux. Mais la ministre était partie quand ces conséquences se sont fait sentir, et la séquence au JT avait bien imprimé. De la même ministre, l’affaire de l’« écotaxe » et des Bonnets rouges a coûté près d’un milliard d’indemnisation finalement payée par l’État au gestionnaire Ecomouv, qu’on avait pourtant assuré ne pas lui devoir.
Le même genre d’enchainements se retrouve sur les panneaux solaires, ou le gouvernement de Jean Castex avait passé un texte réduisant de 50% les tarifs garantis des vieux contrats d’énergie solaire, au motif qu’ils étaient trop profitables, jusqu’à ce que des contentieux ultérieurs au Conseil d’État annulent ces dispositions et forcent à payer les sommes promises.[li]
Le même mécanisme est à l’œuvre dans le domaine du contrôle fiscal, où l’administration tend de plus en plus à devoir rembourser à l’issue de nombreux procès, soit en raison d’une loi mal construite, inconstitutionnelle, ou non conventionnelle, soit à la suite d’un redressement trop « tiré par les cheveux ».
La première catégorie a coûté ces dernières années près de 30 Mds€ à l’État en remboursement (avec intérêts accumulés) des sommes indument perçues en application d’une inventivité fiscale mal ajustée ou d’un coup de menton volontariste au Parlement :
– environ 13 mds€ de remboursements à prévoir, dans l’estimation du Sénat, au titre de l’imposition des dividendes versés aux SICAV étrangères : il avait été décidé d’en exonérer les SICAV françaises, puisque leurs clients étaient taxés en transparence derrière ; mais pas les Sicav étrangères, car personne ne résiste à la tentation de « taxer l’étranger ». De façon prévisible, la Cour de justice européenne a constaté la différence de traitement, et l’Etat français a dû rembourser ;
- une dizaine d’autres milliards, pour l’essentiel soldés, au titre de la taxe de 3% sur les dividendes, qui remplaçait le trou crée sur l’annulation de la première, mais qui fut annulée par la Cour de justice européenne parce qu’elle conduisait à une double imposition économique, puis par le Conseil Constitutionnel dans une version qui ne le corrigeait que pour les groupes français ;
- enfin environ 4,5 milliards, plus un milliard de pénalités en discussion, au détriment de l’Etat, pour ne pas avoir modifié à temps la réglementation du précompte mobilier, lié, lui, à l’obsession de taxer les résultats qui reviennent de l’étranger aux entreprises françaises.
A ces erreurs de conception de textes trop pensés pour des effets d’annonce, s’ajoutent les cas assez nombreux où l’administration fiscale a vu annuler contre elle des redressements massifs mal fondés juridiquement.
- 2,2 milliards de redressements non fondés en droit, infligés à Orange sur ses exercices 2005/6, payés en 2013 par l’entreprise mais contestés, et annulés par le Conseil d’État en 2017, donc remboursés sur le champ avec les intérêts en sus ;
- 400 millions remboursés à Vivendi en 2017 suite à un redressement erroné des bénéfices 2011 ;
- annulation en2019 d’un redressement d’1,2 mds€ d’euros sur la question de savoir si Google avait en France un établissement stable dans les années 2005/10, mais qui s’est quand même terminé par un accord pour couper la poire en deux à 500 millions ;
- D’une façon générale d’ailleurs, les notifications de redressement du contrôle fiscal ne donnent lieu à paiement, selon les années, que pour 50 à 70% de leur montant, soit que les entreprises aient disparu, soit que les redressements n’aient aucune conséquence cash (reports déficitaires), soit qu’ils soient annulés au contentieux.
Entendons-nous bien. Il est normal que le fisc « tente sa chance » quand l’issue est incertaine, aussi bien pour faire passer une évolution législative que pour imposer un contrôle. Mais le plus souvent, les services de l’Etat savent assez tôt, parfois dès le départ, que le risque d’inconstitutionnalité, ou de non-conformité aux Traités, ou de perte au contentieux, est très grand. Ils le disent au politique. Mais celui-ci doit avoir beaucoup de courage pour aller expliquer au Parlement ou à l’opinion que non, il n’arrivera pas à faire rendre gorge au capitaliste. Il préfère le laisser à son successeur et s’imposer dans un jugement définitif.
Il faut s’attendre à ce que ces effets, avec la volatilité qu’ils induisent sur les comptes publics, soient multipliés significativement sous un gouvernement populiste.
Ils feront de grands effets d’annonce pour faire « rendre gorge » aux concessionnaires, ou aux bénéficiaires de contrats publics, ou à l’Union européenne – au mépris du droit et des contrats.
Ils chercheront à « taxer l’étranger », au mépris des principes du droit et des conventions internationales, à travers les résultats remontés par les entreprises françaises de leurs filiales étrangères ou les dividendes qu’ils paient à leurs actionnaires étrangers, ou dans la définition de l’assiette taxable en France des groupes étrangers.
Ils chercheront à lever des « impôts confiscatoires », en testant ou ignorant la définition qu’en donne le Conseil Constitutionnel.
Ils chercheront peut-être à modifier les critères de résidence fiscale et à édifier un « rideau de fer fiscal », en contradiction avec les Traités, le principe de libre circulation au sein de l’Union européenne, et les 140 conventions fiscales bilatérales signées par la France, qui toutes ont une force supérieure à la loi- sinon il ne servirait à rien de conclure des Traités.
Et dans tous les cas, ils perdront, quelques années plus tard, et devront annuler leurs mesures et en rembourser le bénéfice, avec pénalités ou intérêts. Au moins aussi longtemps que la France restera un Etat de droit pour ce qui est de son ordre économique.
C’est pour cela qu’il faudra s’équiper d’avocats.
5.14/ « Ton entreprise, peut-être tu déplaceras »
On arrive là à la partie du vade-mecum réservée aux plus stressés, ceux qui pensent que ça risque de mettre trop longtemps d’attendre que les principes de l’État de droit finissent par prévaloir.
Pour une entreprise implantée dans plusieurs pays, déménager le centre de ses activités n’est en général pas nécessaire. Il suffit de faire glisser les activités progressivement, des pays les moins compétitifs vers les plus compétitifs. La compétitivité n’étant pas seulement une affaire de coût des facteurs de production – salaires pour le travail, taux d’intérêt pour le capital, mais aussi de productivité, de qualité des infrastructures, de formation des salariés, de fluidité administrative et, justement, de respect de l’État de droit.
Tout au plus observe-t-on, au fur et à mesure des mouvements de fusion/acquisition à l’intérieur de l’Union européenne, une tendance à implanter les holdings des entreprises fusionnées dans des pays qui paraissent moins menacés d’un accès de fièvre populiste, au moins dans leurs conséquences économiques. Ainsi par exemple dans le « CAC40 » ou du SBF 120 : Airbus, Sodexo, Euronext, Stellantis, ST Micro, Technip sont dans les indices français, mais incorporés aux Pays-Bas ; Arcelor Mittal et SES au Luxembourg ; Solvay en Belgique.
Ceci ne compte pas les groupes qui ont adopté le statut de « société anonyme européenne », qui permet plus aisément, en cas de besoin, de déplacer les holdings en Europe à coût fiscal réduit, sans que ceci ait les effets d’une liquidation et impose les plus-values latentes : Total, Cap Gemini, Wendel, Eurazeo, Eurofins scientific, Bolloré, Edenred, Dassault, Scor, Teleperformance, Getlink, Unibail, Vivendi…
L’opinion considère l’Occitane comme une société française, à cause de son nom et de ses produits, et les élus la célèbrent chaque fois qu’elle consent à implanter une usine de lavande à faible marge dans un pays de lavande, mais c’est une holding luxembourgeoise, cotée jusque récemment à Hong Kong, dont la majorité des salariés et du management est à l’étranger.
Avant que ne soit votée la « loi Copé » pour éviter la double taxation des résultats remontant de filiales étrangères, les entreprises contournaient le problème en créant des holdings intermédiaires aux Pays bas ou au Luxembourg où elles stockaient les dividendes remontés de l’étranger, quitte à les reverser dans le pool de trésorerie français. Cette tendance se développe à nouveau à mesure qu’on augmente la quote-part des frais et charges, et dans les fonds ; même si pour éviter les textes qui pénalisent les « boites à lettres », on y met de vrais salariés, ce qui a pour effet de déplacer à bas bruit le centre des activités.
Toutes ces techniques ont des chances de se développer, et il n’est pas nécessairement besoin de préparer un changement de localisation du siège. Ceci peut néanmoins s’envisager avec une planification appropriée, que préparent certains conseillers pour des entreprises et des holdings patrimoniales de taille moyenne.
5.15/ « Si trop riche, sans doute t’expatrieras »
Au bout du spectre, les plus riches, ou les plus stressés, ou ceux qui se sentent le plus menacés personnellement par la vague populiste, préparent ou organisent leur expatriation physique.
Antoine Levy, de l’université Berkeley, a recensé en 2024 que 9 des 25 principales fortunes françaises du classement Challenges, pour près de 200 Mds€ de fortune, étaient déjà des résidents fiscaux étrangers, donc hors d’atteinte du fisc français sauf sur leurs biens immobiliers en France. Il ne fait pas de doute qu’on en découvrira quelques-uns de plus à l’arrivée au pouvoir d’un gouvernement populiste.
On raconte beaucoup de bêtises à ce sujet, et sur les moyens juridiques de prévenir l’expatriation.
Les textes directeurs qui déterminent la résidence, auxquels la loi française ne peut pas déroger – et aucun juge étranger ou européen n’accepterait qu’elle y déroge même si le Conseil constitutionnel et le Conseil d’État étaient circonvenus – sont contenus dans les 140 conventions fiscales bilatérales signées par la France avec l’essentiel des États fiscalement respectables.
La quasi-intégralité de ces conventions prévoient trois critères successifs, et non un faisceau d’indices, pour déterminer auquel des deux États rattacher un contribuable à cheval entre eux. Le premier est la résidence : le contribuable a-t-il à disposition une résidence permanente dans un des deux États ? Si oui dans les deux, alors seulement, on passe au deuxième critère, qui est plus complexe, le « centre des intérêts économiques et familiaux » ; et seulement si on n’arrive pas à mettre le centre des intérêts économiques d’un côté ou de l’autre, on regarde le nombre de jours passés. On voit que si le « centre des intérêts » est sujet à appréciation, la disposition d’une résidence ne l’est pas. Celui qui veut vraiment s’expatrier doit vendre, ou se défaire en les louant, de ses résidences en France. Il en résulte que, pour les très riches, toute taxe sur le capital est une sorte de taxe d’habitation, de « loyer d’être en France ».
Toutes les conventions, ou presque, réservent le droit d’imposer les revenus immobiliers là où se trouve l’immeuble ; mais toutes ou presque attribuent le droit de taxer le capital et ses revenus à l’État de la nouvelle résidence. Sauf dans les juridictions exotiques de paradis fiscaux non coopératifs, ou dans les États faillis, qui n’ont pas de convention fiscale avec la France, un changement de la loi française ne changera donc rien à la situation de ceux qui quittent la France.
Par ailleurs, il y a aussi la jurisprudence du Conseil constitutionnel, qui définit les critères de l’impôt confiscatoire, et les dispositions des Traités, qui garantissent la libre circulation des personnes, des capitaux et des biens. La jurisprudence « da Costa » de la Cour de justice de l’Union a ainsi invalidé la loi française qui instituait au titre de l’« exit tax » la taxation des plus-values latentes au départ, au motif de l’entrave à la libre circulation ; de sorte que ce qu’on appelle aujourd’hui « exit tax » n’est plus une taxe, mais une photographie des plus-values au départ afin que l’impôt revienne à la France le jour où le contribuable étranger vendra depuis l’étranger – s’il vend jamais.
Toutes ces dispositions obligent à exercer un œil critique sur les différentes propositions en circulation (impôt universel « sous réserve des conventions fiscales internationales », c’est-à-dire nulle part, taxation au départ de plusieurs années d’impôt sur le capital, etc.) qui se trouvent dans le débat public. Elles risquent de finir comme les contentieux de la taxe sur les dividendes ou sur les sicav étrangères, ou sur le précompte… c’est-à-dire par un remboursement, avec intérêts et pénalités en sus
Cela ne veut pas dire qu’il ne faut rien faire pour remédier à la sous-imposition des grandes fortunes mise en évidence par Gabriel Zucman, Emmanuel Saez et l’Institut des politiques publiques, et nous avons nous-mêmes proposé un paquet diversifié de mesures pour un rendement de 10 à 15 Mds€ construits pour limiter les possibilités d’expatriation (fin de l’effacement des plus-values latentes aux moment des donations et successions, rétablissement de l’ISF, impôt à bas taux sur les actifs professionnels pour compenser le décalage d’imposition, éventuellement applicable à ceux qui partent, allongement de l’effet de la photographie d’exit tax, resserrement du Dutreil et de l’assurance-vie …).[lii]
De toutes façons, il est probable qu’un gouvernement populiste, avec des dispositifs différents selon qu’il sera sous la coupe de l’extrême-droite ou de la gauche radicale, préfèrera des mesures plus simples, visant surtout l’effet d’annonce.
Selon les cas, les riches seront prêts à s’organiser, ou à aller aux tribunaux, ou à partir. Et au vu des autres effets décrits dans cette note, ce ne sera pas le premier de nos soucis.
Conclusion : Everything will be ok, in the end
Revenons pour conclure à ce que nous disions dans la quatrième partie de cette note.
Nous sommes optimistes sur la France.
Elle est encore un État de droit, dans une Europe qui est attachée à l’État de droit. Sa compétitivité s’est améliorée. Elle n’a (presque) plus de déficit des paiements extérieurs. Donc, elle n’est pas un client pour le FMI. Et d’ailleurs, elle attire des investissements étrangers.
Elle a un grave problème de déficits qui vient de ce que l’État distribue plus de revenus que n’en génère l’activité économique, à des Français qui épargnent de plus en plus parce qu’ils savent que cette distribution, qui d’ailleurs a accru les inégalités, n’est que de la fausse monnaie. Cet équilibre tient, mais il est précaire.
Il est précaire parce que la dette, qui n’est que l’accumulation des déficits passés, est un nœud coulant qui peut à terme menacer la solvabilité de l’État.
Il est encore tout à fait possible de desserrer ce nœud coulant en appliquant une politique de rigueur, sans redénomination, sans défaut, avec beaucoup mois d’efforts et moins d’impacts récessifs que ceux qu’ont subis l’Espagne et le Portugal dans les années 2010.
Mais la France a une classe politique qui s’est habituée au clientélisme, à distribuer de l’argent, à toujours plus promettre à tout le monde pour moins récolter de voix à la fin, et qui regarde tout cela comme un lapin affolé par les phares de la voiture. Elle aura du mal à expliquer l’effort nécessaire, même s’il est justement réparti.
Et surtout, il y a la tentation populiste. En proposant des solutions simples, qui toutes reviennent à accélérer la distribution de fausse monnaie, les populismes de droite et de gauche proposent de nous débattre de façon désordonnée, ce qui resserrera le nœud coulant autour de la solvabilité de l’État.
Et la solvabilité de l’État, c’est ce qui assure l’existence même de notre système social, c’est le patrimoine de ceux qui n’ont pas de patrimoine. Quand on la met en danger, ce sont toujours, partout, les pauvres qui en paient le prix, pendant que les riches passent leur chemin.
Notes et références
La France est souvent présentée comme un pays conservateur, rétif au changement, ancré dans des habitudes anciennes et peu disposé à se saisir d’outils innovants. Si l’on peut contester d’une manière générale ce constat, on peut le faire avec encore plus de force au sujet de l’IA. Alors même que ChatGPT a été portée à la connaissance des Français depuis à peine plus de trois ans, près de cinq Français sur dix y ont recours au moins occasionnellement, et un sur six quotidiennement. Pour autant, la connexion à ChatGPT et autres outils d’IA générative s’effectue majoritairement… pour rechercher de l’information et non pour exploiter la force d’analyse potentiellement proposée.
L’IA a-t-elle joué un rôle d’information ou d’aide à la décision de citoyens dans le cadre de la campagne des récentes élections municipales ? Et, si oui, auprès de quelles populations et avec quels effets ? Voici quelques éléments, issus de données Toluna Harris Interactive produites pour M6 et RTL[1], qui permettent de répondre à ces questions.
Une innovation silencieuse dans un scrutin de proximitéL’élection municipale est traditionnellement considérée comme le scrutin le plus ancré dans la proximité, la connaissance et l’expérience concrète du pouvoir. On y vote au regard des enjeux locaux, du projet des candidats, du bilan de l’équipe municipale sortante plus que pour l’étiquette politique des candidats.

[1] Enquête Toluna Harris Interactive réalisée en ligne tout au long de la journée électorale du 15 mars 2026 (jour du 1er tour des élections municipales) pour RTL et M6. Échantillon de 4 145 personnes inscrites sur les listes électorales dans les communes de 3 500 habitants et plus, issu d’un échantillon de 6 288 personnes, représentatif de la population française âgée de 18 ans et plus.
[i]https://www.lemonde.fr/politique/article/2025/12/01/ouvrir-une-discussion-avec-la-bce-sur-la-dette-francaise-les-dessous-de-l-incertain-projet-de-jordan-bardella_6655537_823448.html.
[ii]https://tnova.fr/site/assets/files/33647/terra-nova_la-grande-conversation-2022_polemique-sur-le-programme-economique-de-la-nupes-les-enseignements-dune-controvers.pdf.
[iii]Rome 3e siècle, Byzance XI siècle ; Chine des Song Xie/XIIIE siècle ; Chine des Yuan XIIIe-XIVe ; France de Philippe le Bel ; Angleterre d’Henri VIII ; Saint empire années 1620 ; France de John Law ; Suède circa 1750 ; Autriche circa 1800, Russie fin XVIIIe et début XIXe, colonies américaines début XVIIIe ; Etats-Unis 1780, Espagne circa 1800 ; France des assignats sous la Révolution ; Etats-Unis circa 1850 ; Confédération du sud même époque ; Italie circa 1880 ; Japon circa 1880, Argentine circa 1880 ; Colombie circa 1900 ; France début des années 1920 ; Autriche idem ; Allemagne idem ; Danzig, idem ; Russie soviétique, Hongrie, Pologne, idem ; Grèce seconde guerre mondiale ; Philippine, Taiwan, Hongrie, Japon, idem ; Ghana années 1970 ; Sierra Leone, idem ; Turquie années 1970 et 80 ; Ouganda idem ; Chili 1973 ; Argentine années 1970–80 ; Israel, début des années 1980 ; Brésil, années 1980 et début des années 1990 ; Mexique années 1980, Bolivie 1985 ; Nicaragua fin années 1980. Dans les années 1990 : Vietnam, Pérou, Yougoslavie, Soudan, Zaïre, Roumanie, ex-URSS, Pologne, Bosnie, Angola, Bulgarie. Dans les années 2000 : Zimbabwe. Années 2010 et récentes : Venezuela, Nigeria, Argentine, Turquie, Liban, Zimbabwe, Ghane, Sri Lanka.
[iv]https://www.banque-france.fr/fr/publications-et-statistiques/publications/la-detention-des-actions-des-societes-francaises-du-cac-40-par-les-non-residents-augmente-tres NB : chiffres qu’il faudrait ajuster sur les détenteurs finaux, d’un côté de la part des détenteurs français dans les Sicav et ETF étrangers, de l’autre de la part des détenteurs français dans les sicav étrangères investies en actions françaises.
[v]https://www.insee.fr/fr/statistiques/8672665.
[vi]https://www.banque-france.fr/en/publications-and-statistics/publications/are-stock-market-valuations-fuelling-us-consumption.
[vii]https://www.banque-france.fr/fr/statistiques/credit/emission-et-detention-de-titres-francais-2021t4.
[viii]C’est la durée résiduelle des obligations détenues par les non-résidents qui se trouve en balance des paiements https://www.banque-france.fr/system/files/2023–04/bdp2021_en_ra.pdf.
[ix]https://tnova.fr/economie-social/logement-politique-de-la-ville/limmobilier-va-baisser-tant-mieux/.
[x]https://www.banque-france.fr/fr/publications-et-statistiques/publications/limmobilier-commercial-en-zone-euro-chocs-macroeconomiques-ou-idiosyncrasiques.
[xi]Rogoff, Reinhart « This time is different, eight centuries of financial folly »
[xii]« The social cost of sovereign default » https://www.nber.org/system/files/working_papers/w32600/w32600.pdf.
[xiii]Fernando Osvaldo Esteban , La mobilité transnationale du travail des immigrants argentins en Espagne.
[xiv]Bank of greece, Economic bulletin, n°43.
[xv]https://www.lanacion.com.ar/politica/el-gobierno-reconocio-que-28-bienes-argentinos-fueron-embargados-en-el-exterior-nid1520665/.
[xvi]https://vlex.co.uk/vid/kensington-international-ltd-v-792639517.
[xvii]https://economy-finance.ec.europa.eu/eu-financial-assistance/euro-area-countries/financial-assistance-portugal_en.
[xviii]https://www.elibrary.imf.org/display/book/9781475562538/ch009.xml.
[xix]https://www.elibrary.imf.org/view/journals/002/2013/156/article-A001-en.xml.
[xx]https://www.imf.org/external/pubs/ft/scr/2015/cr15127.pdf.
[xxi]https://www.imf.org/_next/data/qmLpsXLqqYdoWilhD7kpa/en/-/media/websites/imf/imported-full-text-pdf/external/pubs/ft/scr/2014/_cr14151.pdf.json.
[xxii] https://www.isda.org/2012/03/19/isda-emea-determinations-committee-cds-auction-relating-to-the-hellenic-republic/?
[xxiii] OCDE.
[xxiv] Eurostat.
[xxv]https://ec.europa.eu/eurostat/statistics-explained/SEPDF/cache/122361.pdf
[xxvi]https://www.oecd.org/content/dam/oecd/en/publications/reports/2016/07/estimating-the-distributional-impact-of-the-greek-crisis-2009–2014_g17a2844/5jlv2jl6c9f3-en.pdf.
[xxvii]https://www.pordata.pt/en/portugal/inequality%2Bof%2Bincome%2Bdistribution%2B%28s80%2Bs20%29–2168.
[xxviii]https://data.ecb.europa.eu/data/concepts/distributional-wealth-accounts.
[xxix]https://www.lefigaro.fr/flash-eco/2016/09/06/97002–20160906FILWWW00097-un-francais-a-la-tete-du-fonds-grec-de-privatisations.php
[xxx]https://www.lemonde.fr/economie/article/2026/09/13/en-grece-l-ancien-chef-des-statistiques-qui-avait-devoile-la-verite-sur-l-etat-des-finances-publiques-pendant-la-crise-de-2010-est-enfin-blanchi.
[xxxi]https://www.bankofgreece.gr, discours du gouverneur du 8 juin 2016 The impact of the Greek sovereign crisis on the banking sector: challenges to financial stability and policy responses by the Bank of Greece”.
[xxxii] Banque mondiale, World Development Indicators, indicateur : GDP per capita, PPP.
[xxxiii]Marina Halac, « Distributional Effects of Crises: The Role of Financial Transfers ».
[xxxiv] https://tnova.fr/economie-social/finances-macro-economie/comptes-publics-en-finir-avec-le-nimporte-quoi-quil-en-coute/
[xxxv]Distributional wealth accounts, BCE.
[xxxvi]https://www.franceassureurs.fr/wp-content/uploads/les-placements-de-lassurance-2024-vf-1.pdf.
[xxxvii]https://www.caa.lu/uploads/documents/files/rapport_annuel_2023., page 60.
[xxxviii] Risk Report – Pillar 3 – 2025, Crédit Agricole, p. 14.
[xxxix]https://www.actu-juridique.fr/fiscalite/fiscal-finances/comptes-bancaires-a-letranger-et-obligations-declaratives/
[xl] Question écrite n° 116826 de Michel Liebgott, publiée au JO le 23 août 2011, avec réponse ministérielle publiée le 3 janvier 2012.
[xli]https://www.sciencedirect.com/science/article/abs/pii/S0165188919301629.
[xlii]https://www.bankofgreece.gr/Publications/econbull201507.pdf.
[xliii]https://www.theguardian.com/world/2015/jul/16/sales-jewellery-tvs-cars-rise-greece-trust-goods-eurozone-crisis.
[xliv]https://www.bloomberg.com/news/articles/2015–06–29/europeans-rush-to-buy-gold-coins-as-bank-of-greece-stops-sales.
[xlv]https://www.bankofgreece.gr/Publications/Annrep2015.pdf.
[xlvi]https://www.bankofgreece.gr/Publications/4420161201_en.pdf.
[xlvii]« Marine Le Pen présidente », de Guillaume Hannezo, Hakim El Karoui et T Pech, aux Petits matins.
[xlviii]https:voir du signataire, www.lemonde.fr/idees/article/2026/05/04/on-ne-taxera-pas-les-superprofits-des-multinationales-car-on-ne-peut-pas-taxer-l-etranger.
[xlix]https://www.imf.org/-/media/websites/imf/imported-events/external/np/leg/sem/2004/cdmfl.
[l] https://www.lemonde.fr/planete/article/2015/02/20/l-abandon-de-l-ecotaxe-coutera-pres-d-un-milliard-d-euros-a-l-etat
[li]https://www.ecologie.gouv.fr/presse/photovoltaique-gouvernement-decide-ne-pas-poursuivre-revision-arretes-tarifaires-2006–2010.
[lii]https://tnova.fr/economie-social/finances-macro-economie/quel-rendement-peut-on-rellement-attendre-de-la-taxation-des-plus-fortunes/.